
無借金経営ができればいいのですが、むずかしいでしょう。
まずは実質無借金から目指してみましょう。
実質無借金とは?
無借金経営ができればい言うことはありませんが、そうそうできるものではありません。
新型コロナウィルスの影響により、より難しくなったイメージです。
ただ、大企業でも銀行借入れはしていますし、中小企業ならリスクに備えて、なおさら手元にお金をおいておくべきでしょう。
無借金経営はできないので、まずは実質無借金になっているかどうかをチェックしておきます。
まずは実質無借金を
この記事でいう実質無借金は、手元のお金から借入金を引いた差額が、ゼロ以上になっている状態です。
- お金≧借入金
の状態をいいます。
この状態なら、単純な残高比較では借入金を返せるだけのお金があります。ただし、事業を続ける運転資金や、借入金以外の支払いも必要です。全額返済しても問題ないという意味ではありません。
その逆で
- お金<借入金
という状態であれば、全額返済はできない状態です。
その差額が生じる理由には、赤字や設備投資だけでなく、売掛金や在庫の増加などもあります。残高の差だけで、お金を使いすぎたと決めつけないようにしましょう。
現状を考えると、手元にあるお金に気をつけておく必要があり、チェックも必要です。
グラフでチェックしてみる
推移表などで数字を見ていても、お金と借入金は別の科目で表示され、かつ、複数科目で表示されていることが多く、パッと見て純額でいくらなのかがわかりません。
Excelを使いましょう。
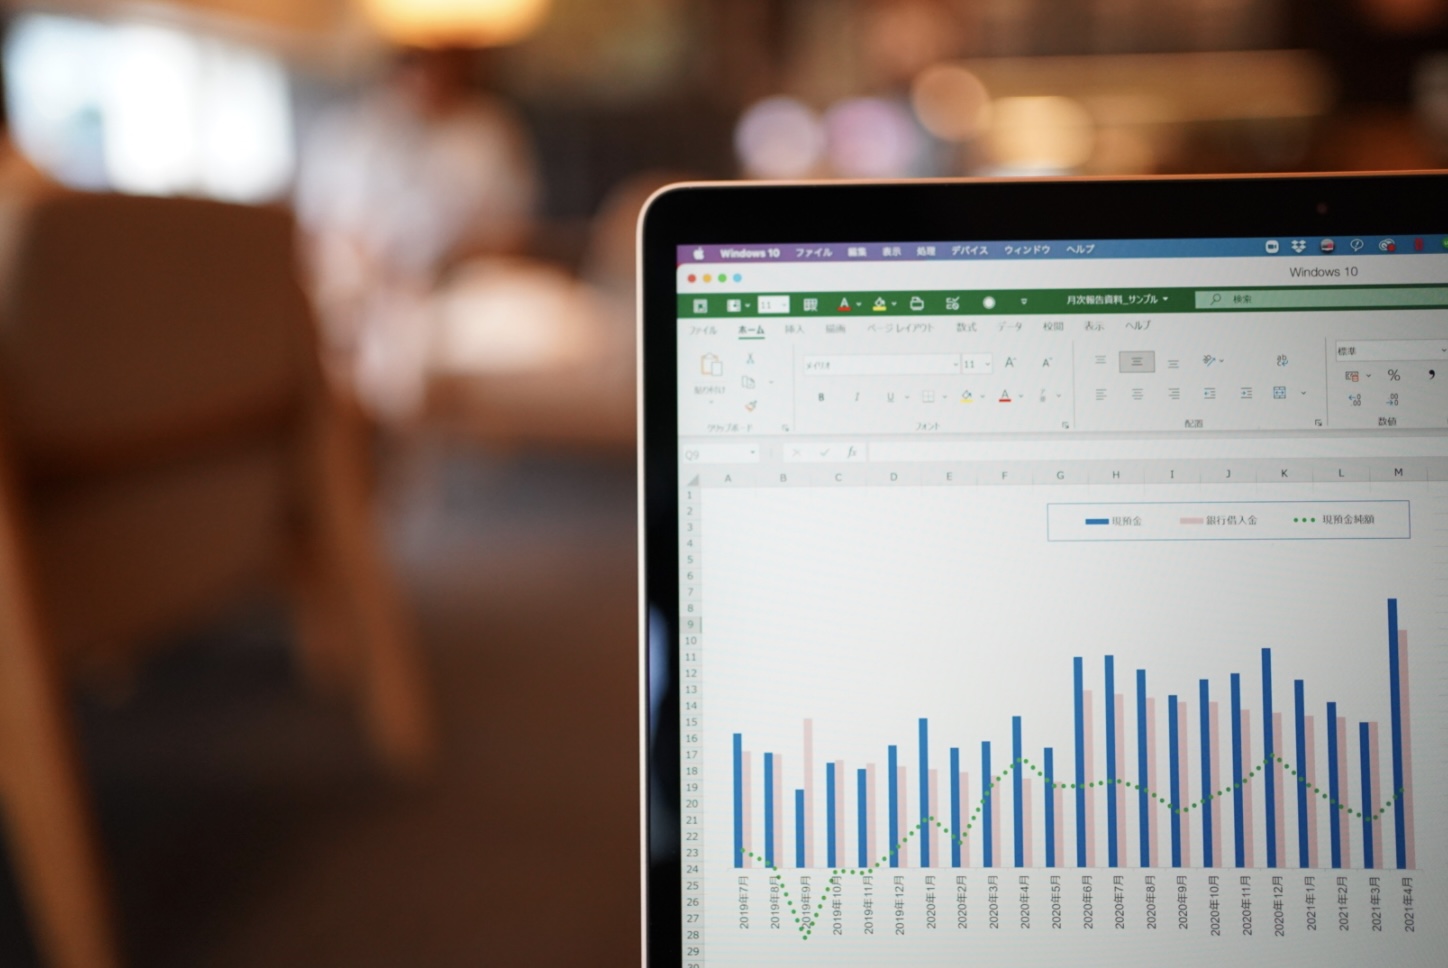
冒頭の写真では、お金と借入金の残高を棒グラフで、両者の差額である純額のお金を折れ線グラフで月ごとに表示しています。
このようにグラフにすると、
- 現状実質無借金になっているかどうか?
- 現預金と借入金の差がどう変わったか?
といったこともわかります。
借入金は複数の科目に分かれていますが、結局のところ「銀行からいくら借りているか?」その答えは1つです。
お金と借入金の残高を月別に表にして、Windows版Excelで対象範囲を選び、Alt+F1を押すと埋め込みグラフを作成できます。F11なら別のグラフシートです。Alt+F11はグラフではなく、VBAエディターを開く操作なので区別しましょう。