相続財産を手放す予定があるなら、そのタイミングは大事になります。
相続財産を売る
相続があった後に、相続した財産を売るというケースがあります。
いつ手放すか?
しばらく使ったあとの10年後,20年後なのか。
それともわりと早目の3年後なのか、はたまた4年後か。
比較的早く売ろうと考えているなら、使える特例と売却期限を先に確認しましょう。取得費加算と空き家の特例では期限が異なり、どちらも「3年10か月以内」と考えることはできません。
特例ごとに売却期限を確認する
ここからは2026年10月時点で確認した制度の補足です。いつ売るかによって、利用できる特例が変わることがあります。
条件を満たせば、税金の負担を抑えられる場合があります。
不動産などを売って譲渡益が出ると、課税の対象になることがあります。ただし、非課税となる資産や特例もあるため、資産の種類と使い方を確認します。
相続財産の売却では、次のような所得税の特例を検討します。取得費加算は相続税が課税されていることが要件ですが、空き家の特例には相続税の納税を求める同じ要件はありません。
たとえば、こういった特例です。
- 相続税額の取得費加算の特例
- 被相続人の居住用財産の譲渡の特例(空き家の特別控除)
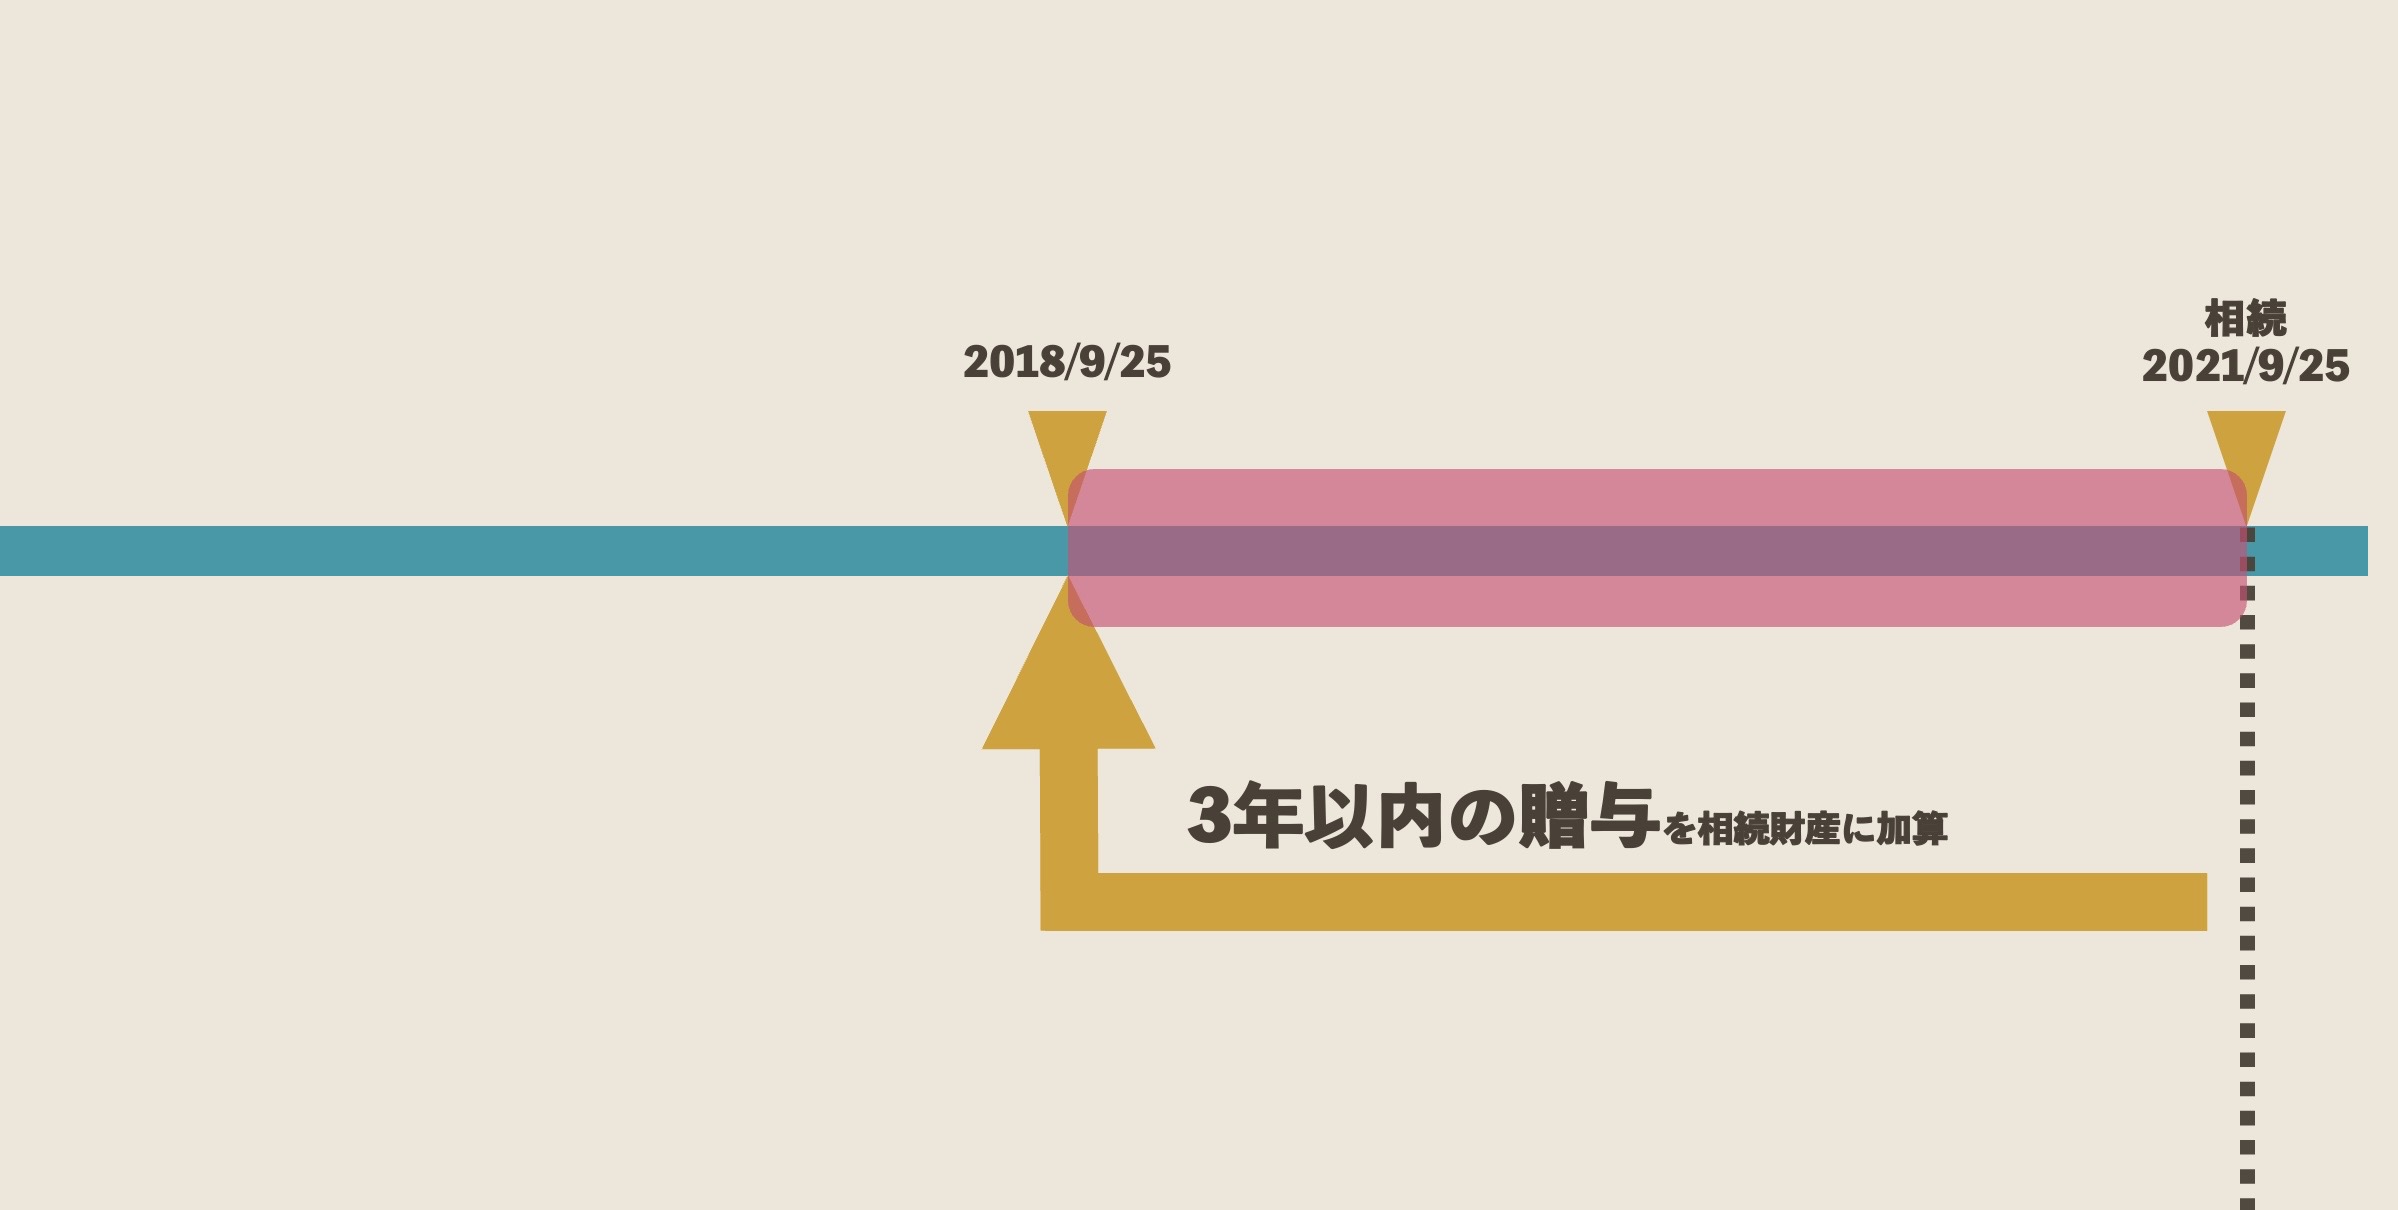
取得費加算は、相続等で取得した財産を、相続開始日の翌日から相続税の申告期限の翌日以後3年を経過する日までに譲渡した場合に、相続税額の一定額をその財産の取得費に加える特例です。通常の申告期限なら約3年10か月が目安ですが、正確な期限を確認します。加算額は所定の計算と譲渡益が限度で、確定申告も必要です。
空き家の特例は、原則として一人で住んでいた被相続人の自宅などで、1981年5月31日以前の建築、区分所有建物でないことなど、所定の条件を満たす場合に使えます。売却期限は、相続開始日から3年を経過する日の属する年の12月31日までで、制度全体の適用期限は2027年12月31日です。
控除は譲渡所得から最高3,000万円。ただし、2024年1月1日以後の譲渡で、対象家屋と敷地等を取得した相続人が3人以上の場合は最高2,000万円です。売却代金1億円以下、耐震又は取壊し等の条件もあり、確定申告が必要です。同じ財産について取得費加算と併用はできません。
昭和56年5月31日以前に建てられたものでなければ使えないといいうのがネックではあるのですが、使えるケースはありますし、わたし自身何度か申告をやったことがあります。
(詳細な要件については、複雑になりすぎるのでここでは触れません。)
結果として、税金が100万円単位で変わることもあります。
相続後にわりと早目に財産を手放す予定があるなら、ひとつの基準として考慮しておきたいところです。
同じ「3年後」「4年後」でも、相続日と売却日、使う特例によって扱いが異なります。契約前に日付で確認しておきましょう。
小規模宅地等の保有要件も確認する
手放すのが早すぎると、小規模宅地等の特例が使えなくなる場合もあります。ただし、保有要件は一律ではありません。
小規模宅地等の特例というのは、
- 亡くなった方の自宅の土地なら330㎡まで80%
- 事業用の土地であれば、400㎡まで80%
- 駐車場など貸付の土地なら200㎡まで50%
の評価減ができるものです。(無制限に適用できるものではなく、要件と限度面積があります。)
小規模宅地等の特例には、取得者や利用区分に応じて申告期限までの保有・居住・事業継続などの条件があります。一方、配偶者が取得する特定居住用宅地等には、取得者ごとの保有・居住継続要件はありません。誰がどの土地を取得するかで確認しましょう。
ということで、相続財産を手放すことを検討しているなら、そのタイミングは大事です。
そもそも、被相続人の生前に手放したほうがいいケースもあるので、相続をどうするか?というのは生前から検討しておくのがおすすめです。