贈与で財産をもらったら
贈与とは財産をもらうこと。 あげた人ともらった人が必ず存在します。
贈与というのは、「あげた」「もらった」という意思表示があって初めて成立するものです。
財産をもらった場合、金額によっては贈与税の申告が必要になります。
贈与税の確定申告は必要なケース
以下は暦年課税の一般的な説明です。贈与税の課税対象となる財産を、もらった人ごとに1年間で合計し、110万円を超える場合は原則として申告が必要です。複数の人からもらった分も合計します。
暦年課税では、その合計が年間110万円以下なら贈与税の申告も納税も不要です。相続時精算課税を初めて選ぶ場合は、110万円以下でも選択届出書などの提出が必要なので、別に確認します。
たとえば、暦年課税で、その年の課税対象となる贈与が合計200万円、別の非課税特例などを使わないなら、贈与税は(200万円-110万円)×10%=9万円です。申告と納税が必要になります。
お金ではなく、不動産や株式の贈与であれば、それぞれを評価した金額で110万円を超えるかどうかを判定します。
贈与した人が同じ年に亡くなった場合
暦年課税で贈与を受けた年に贈与者が亡くなり、その人から相続や遺贈などによっても財産を取得した場合は、その年の贈与財産は贈与税ではなく相続税の対象となります。その贈与についての贈与税申告は不要です。
反対に、相続財産を取得していない人への暦年課税の贈与は、贈与税の対象です。他の贈与も含めた課税対象額が年110万円を超えるかなどにより、申告・納税を判断します。相続人という身分だけで決まるわけではありません。
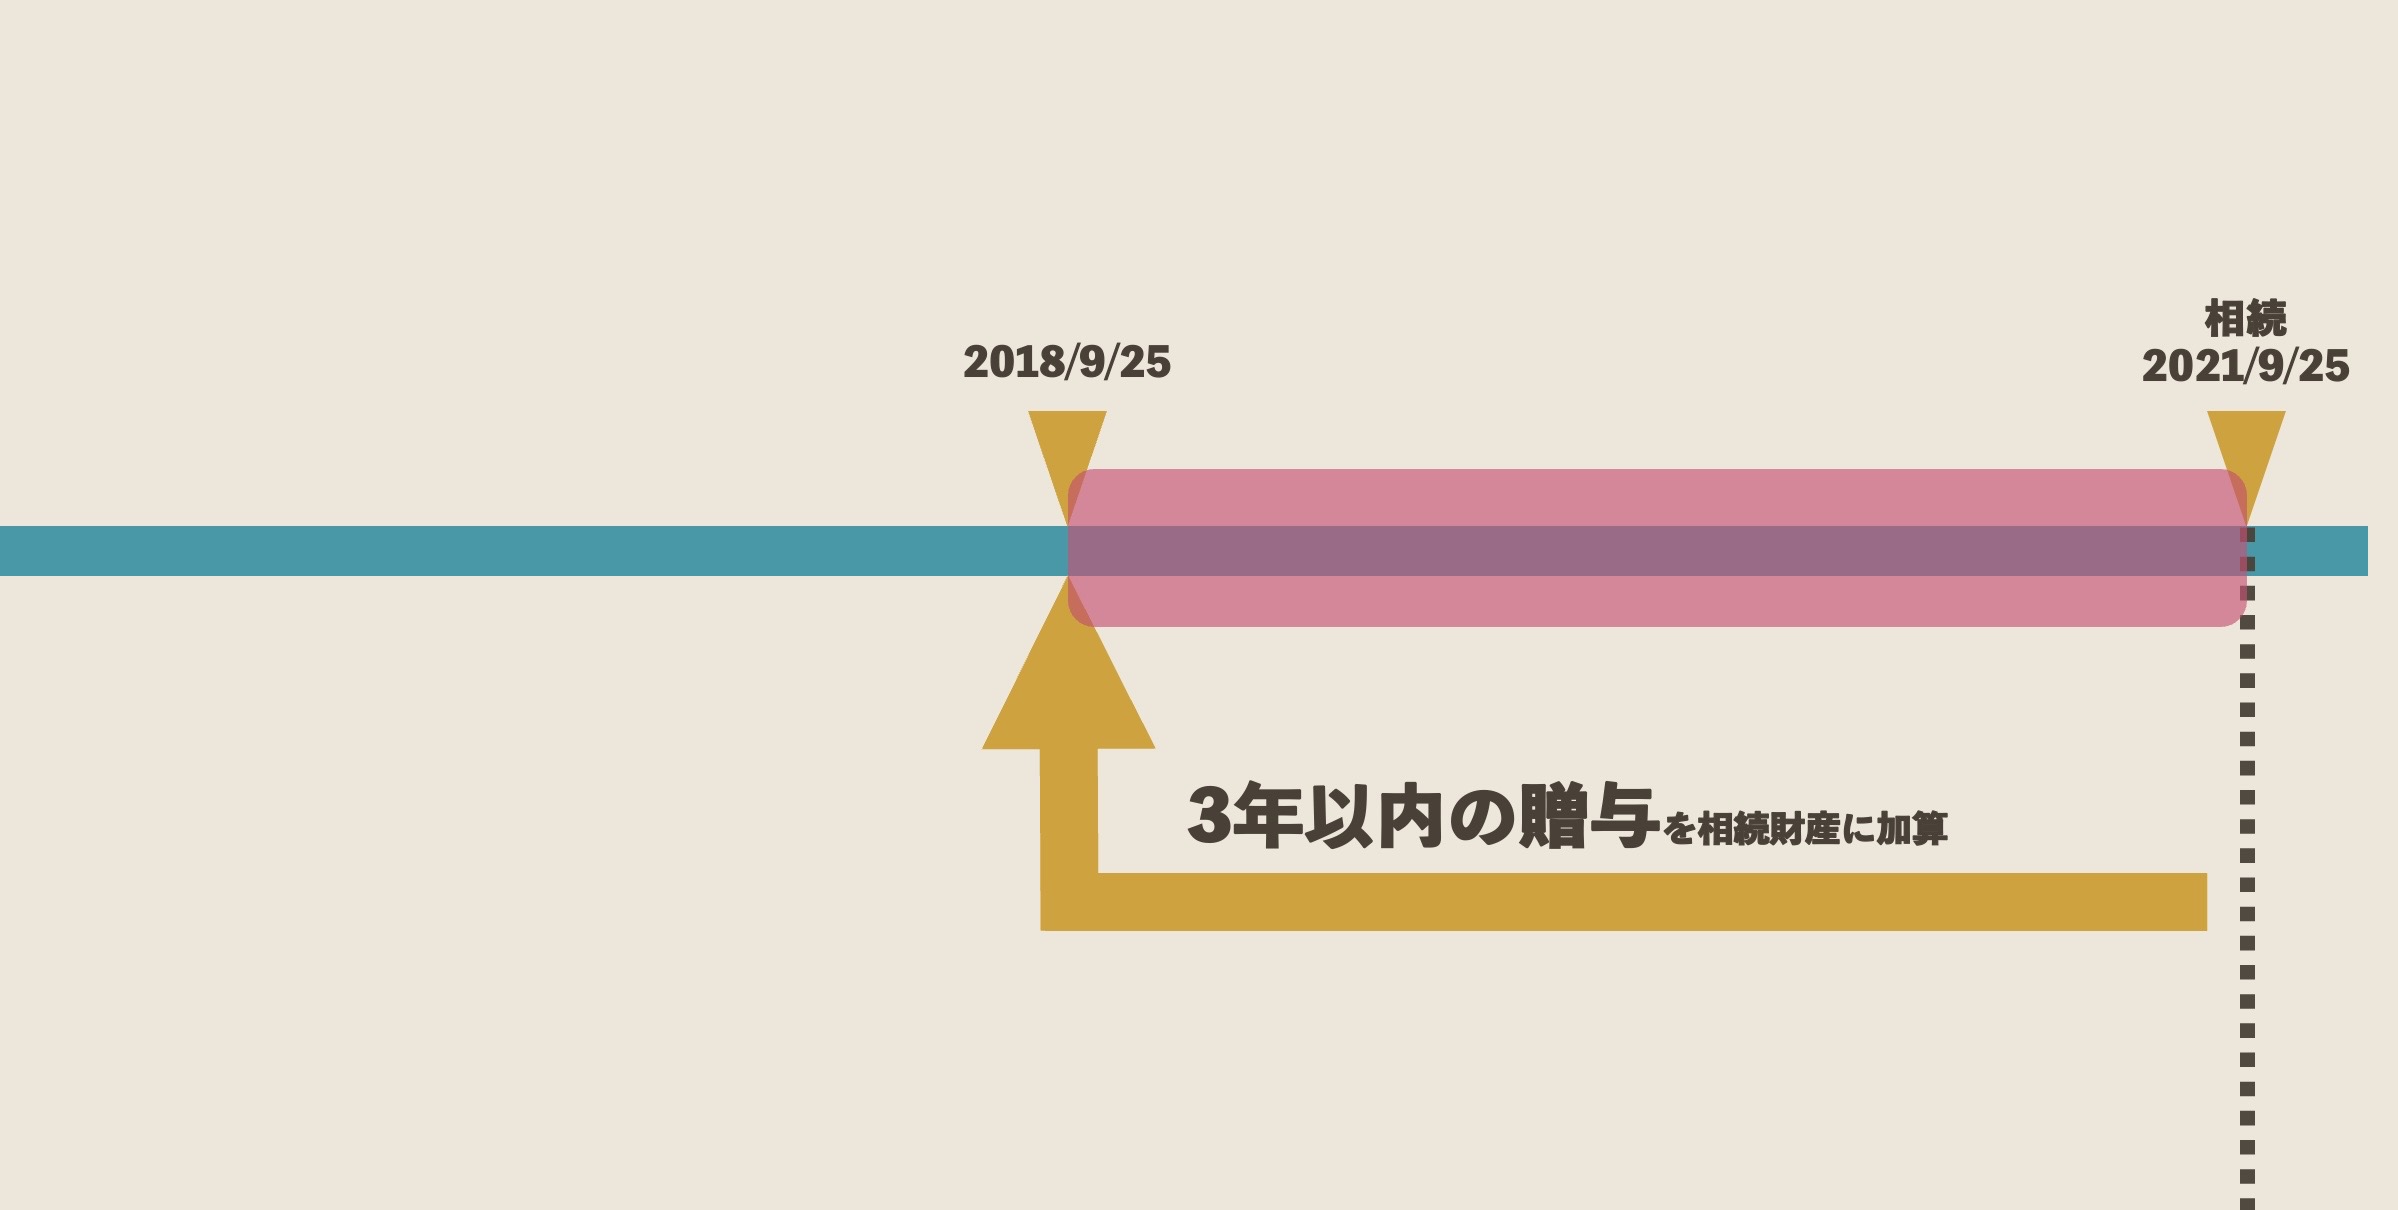
相続税での生前贈与加算も確認します。2026年12月31日までに始まる相続は死亡前3年以内、2027年から2030年までに始まる相続は2024年1月1日から死亡日まで、2031年以後に始まる相続は死亡前7年以内の贈与が対象です。延長された3年超の部分には、年ごとではなく総額100万円まで加算しない取扱いがあります。
相続時精算課税の場合は死亡年の贈与も相続税の対象になり、2024年以後の贈与では年110万円の基礎控除を差し引いた残額を加算します。死亡した年に初めて選ぶ場合は、別の選択手続きが必要です。