貸借対照表がわかりにくいなら
貸借対照表と損益計算書。
決算書を見るときの基本になるのが、この2つです。なお、株式会社の計算書類には、このほかに株主資本等変動計算書と個別注記表もあります。
多くの方は損益計算書はけっこうチェックされるのですが、貸借対照表は敬遠されがちです。
ただ、どちらがだいじかといえば、貸借対照表のほうです。
なぜなら、会社をつくったときからの状態が浮きぼりになるからです。
たとえば、利益が出ているのにお金がないというときは、たいてい貸借対照表にその理由があります。
貸借対照表を見直せば、資金繰りがよくなることも多いです。
貸借対照表でまず見ておきたい科目
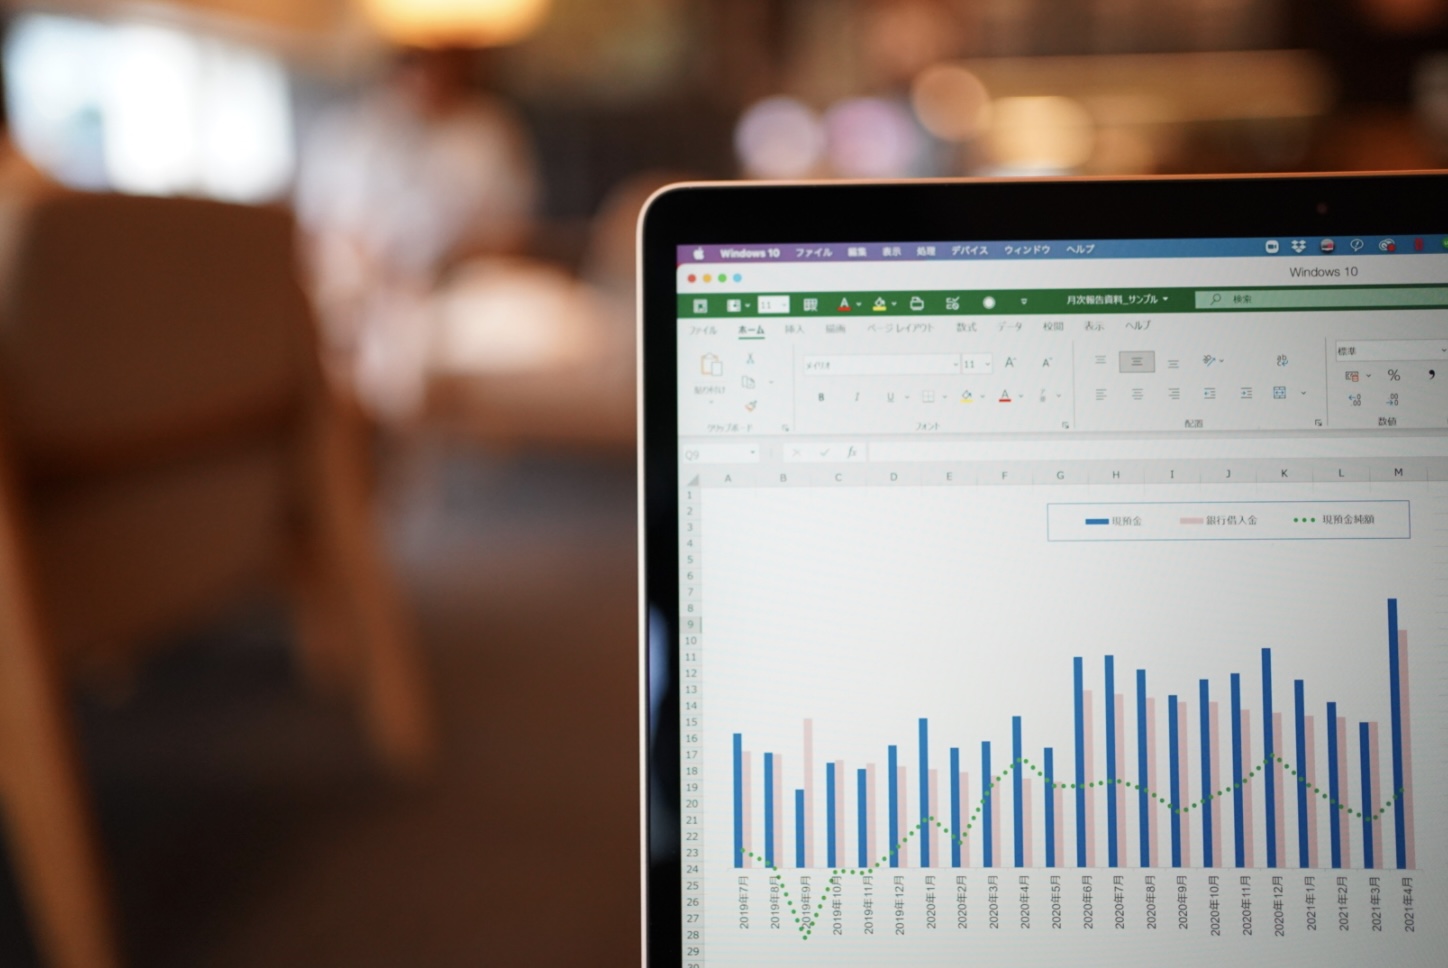
どこから見たらいいかわからないという場合には、まずお金を見ましょう。
今、いくらあるか。 前年や前月と比べていくら増えたか、いくら減ったか?
お金がないと仕事ができないという以上、お金をチェックしないというのはありえません。
次に借入金。銀行からいくら借りているか。毎月いくら偏差しているか。
お金と借入金の差額の実質借金のお金がいくらあるかをチェックしておきましょう。
1ヶ月だけでなく、毎月の推移をみておくべきです。
さらに借入金を毎月いくら返しているかも 知っておきたいところです。
純資産の増減
もう1つ見ておきたいのが純資産の増減です。
貸借対照表には、資産、負債、純資産と3つの項目があり、純資産はじぶんのお金とされる部分。
純資産には、資本金や、過去からの利益の蓄積である利益剰余金などが含まれます。その純資産が増えているかどうかも確認しておきましょう。
そして、利益が出れば、税引後利益の分だけ純資産が増えます。
ただ、利益が出ているからといってお金が増えているとも限らないというのもチェックしてみるとわかります。
貸借対照表では、こうした残高の動きを追ってみましょう。