
相続税の申告をしてから、しばらくしてから財産もれに気づくことがあるかもしれません。
その場合どうしたらいいのでしょうか。
相続税の申告は10ヶ月以内に
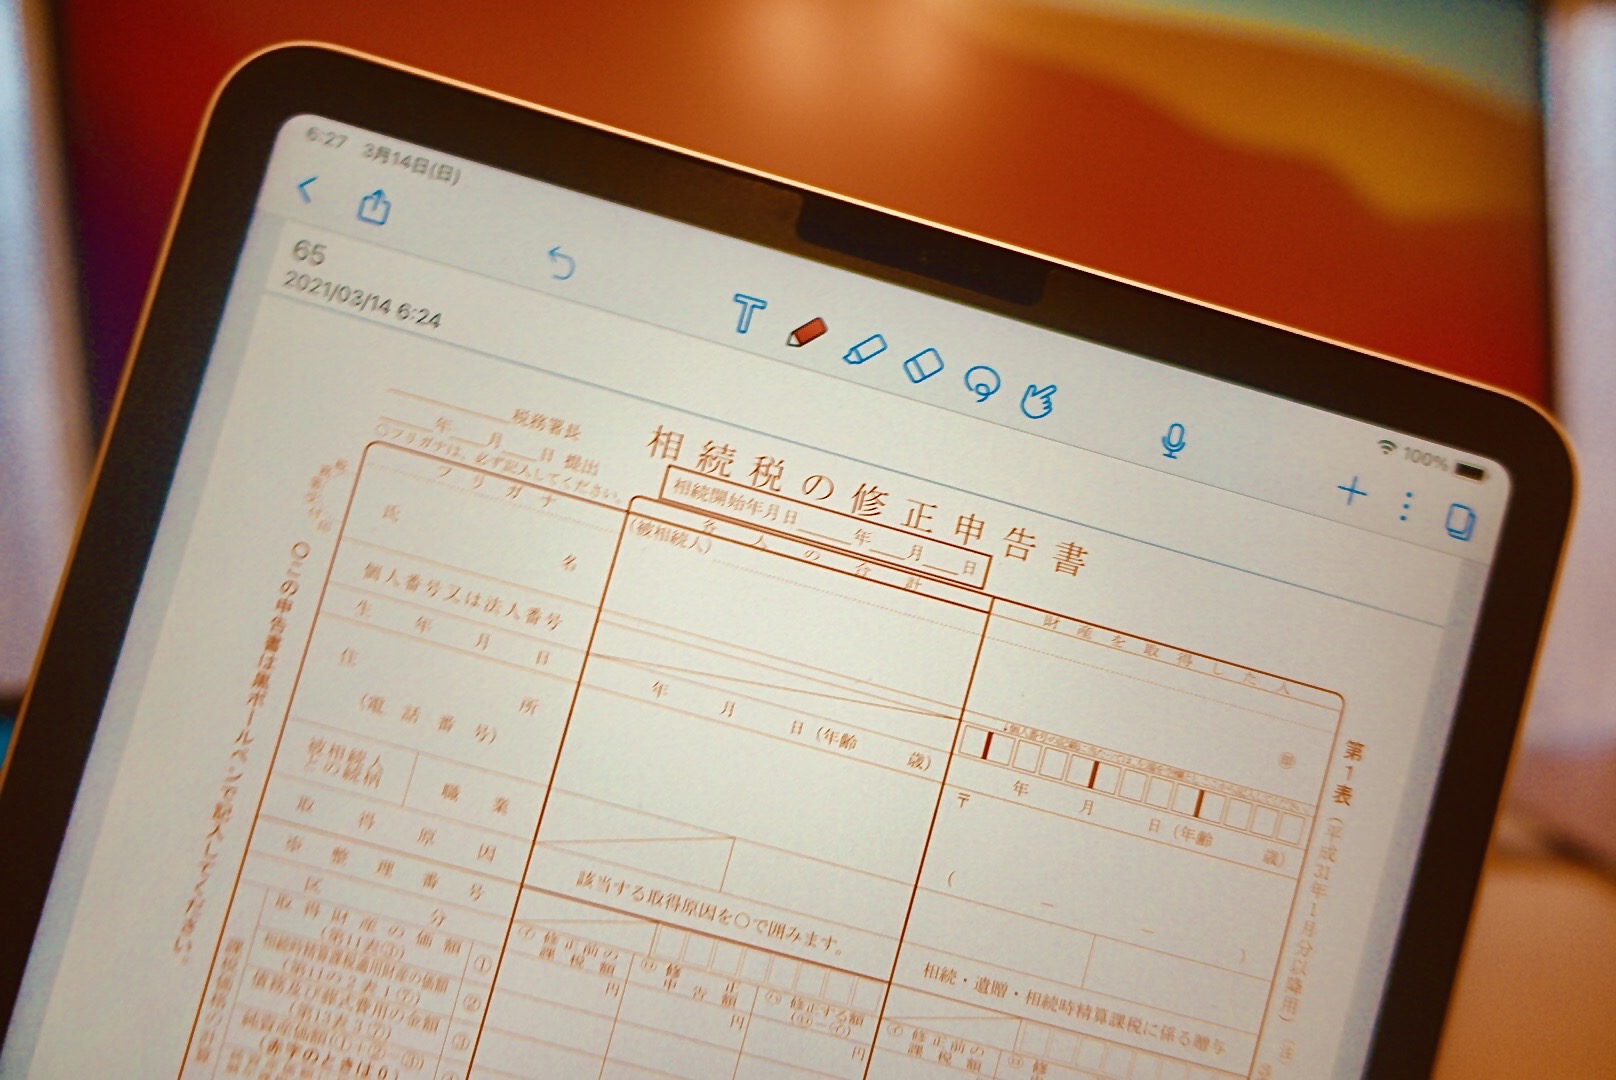
相続税の申告書。
申告が必要な場合の提出期限は、原則として、相続の開始があったことを知った日(通常は亡くなった日)の翌日から10か月以内です。期限が土日・祝日などに当たれば、その翌開庁日になります。
たとえば、2021年8月30日に亡くなったことを同日に知った通常のケースなら、申告期限は2022年6月30日です。
それまでに、亡くなった人の財産にはどんなものがあるかをしらべて、評価する必要があります。
その財産を誰が相続するかも検討します。ただし、分割がまとまらなくても申告期限は延びません。未分割の財産は、法定相続分などに基づいて申告し、分割後に必要な手続きをします。
申告期限まで10ヶ月というと、長く感じるかもしれません。
ただ、実際にはやることがいろいろあり、10ヶ月は長いとも限りません。
動き出すのが遅ければ、もっと短い期間で申告書までたどり着く必要があります。
申告もれがあれば修正申告
もし、相続財産のもれがあったらどうすればいいか。
既に申告した相続税に不足が生じるなら、原則として修正申告をします。逆に、控除できる債務のもれなどで税額が多すぎたときは、更正の請求を検討します。
税額が不足する申告もれに気づいたら、早めに確認して修正申告をしましょう。追加で納める相続税は、原則として修正申告書を提出する日が納期限です。長い期間が経っている場合は、次の期間制限や時効も別に確認します。
5年経過していたら?
まず、税務署が税額を更正・決定できる期間と、税金を徴収する権利の時効は別です。更正・決定ができる期間は、原則として法定申告期限から5年。偽りその他不正の行為により税を免れた場合などは7年です。
いっぽう、徴収権は、原則として法定納期限から5年間行使しないと時効になります。ただし、更正・決定や督促などによる時効の完成猶予・更新があり、不正がある場合は法定納期限から2年間進行しない取扱いもあります。税務調査を受けたこと自体と、こうした処分の有無は分けて確認します。
また、2023年4月1日以後に申告期限が来る相続税には、一定の更正の請求に伴って他の共同相続人への更正・決定などができる期間を延ばす特則もあります。
したがって、「5年経ったから必ず納付できない」「修正申告しても必ず返還される」とは言い切れません。法定申告期限・法定納期限、過去の処分や納付の経緯、特則の有無を確認して判断する必要があります。
だからといって、5年過ぎるまでナリをひそめるのはおすすめしません。
税務署もそれ相応にはチェックしていますので。







