相続税の申告をするときに、贈与があったかどうかを調べます。
もし、贈与税の申告をしていなかったらどうするか?その対処方法についてまとめてみました。
贈与税も税務調査の対象になる
相続税の申告を確認する際に、過去の贈与が問題になることがあります。ただし、贈与税だけの税務調査がほとんどないと考えるのは避けましょう。
2026年10月に確認した国税庁の公表資料では、2024事務年度の贈与税の実地調査は2,778件でした。これは調査を受ける確率を表す数字ではありません。
- 相続開始日や課税方式に応じ、加算対象の贈与を相続税の計算に含めているか?
- 過去の贈与について申告が必要だった場合に、贈与税の申告をしているか?
といったことをチェックします。
それを税務調査で言われることなく、事前に解決しておきたいものです。
贈与税の申告をしていないことに気づいたら?
暦年課税では、非課税財産などを除き、1年間にもらった財産の合計が110万円を超える場合は、原則として贈与税の申告が必要です。相続時精算課税では、2024年以後の贈与に年110万円の基礎控除ができ、その範囲内なら原則として贈与税の申告は不要です。ただし、初めて選ぶ年は選択届出書などが必要で、2,500万円の特別控除を使うには期限内申告が必要です。2023年以前の贈与には、この年110万円の基礎控除はありません。
とはいえ、贈与税の申告をしていないというケースもあります。
「相続税の申告はしなくちゃ」という意識はあっても、贈与税の申告をするという意識は意外と持たれていないような印象です。
100万円の贈与を1年に2回している(年間200万円)のに、気づいていないということも。
申告が必要だった贈与については、贈与の成立や時期、更正・決定のできる期間を確認し、必要な期限後申告を速やかに進めましょう。
贈与税の期限後申告をする
相続税の税務調査などで、実際に贈与があり、申告が必要だったと確認されたら、期間などを確認して期限後申告をします。
本税のほか、無申告加算税や延滞税が生じる場合があります。以下は、法定申告期限が2024年1月1日以後の無申告加算税の基本的な区分です。正当な理由や一定の期限内申告意思が認められる場合の不適用、繰返し無申告等の加重、隠蔽・仮装による重加算税は別に確認します。
[box class=”pink_box” title=”無申告加算税の違い”]
- 調査通知前で、調査による更正・決定を予知せず自主的に申告した場合は、原則5%
- 調査通知後でも、更正・決定を予知せず申告した場合は、原則として税額50万円以下の部分10%、50万円超300万円以下の部分15%、300万円超の部分25%
- 調査後など上記の軽減に当たらない場合は、原則として税額50万円以下の部分15%、50万円超300万円以下の部分20%、300万円超の部分30%[/box]
もともと贈与税は税額が大きいので、余計な支払いを未然に防ぎたいものです。
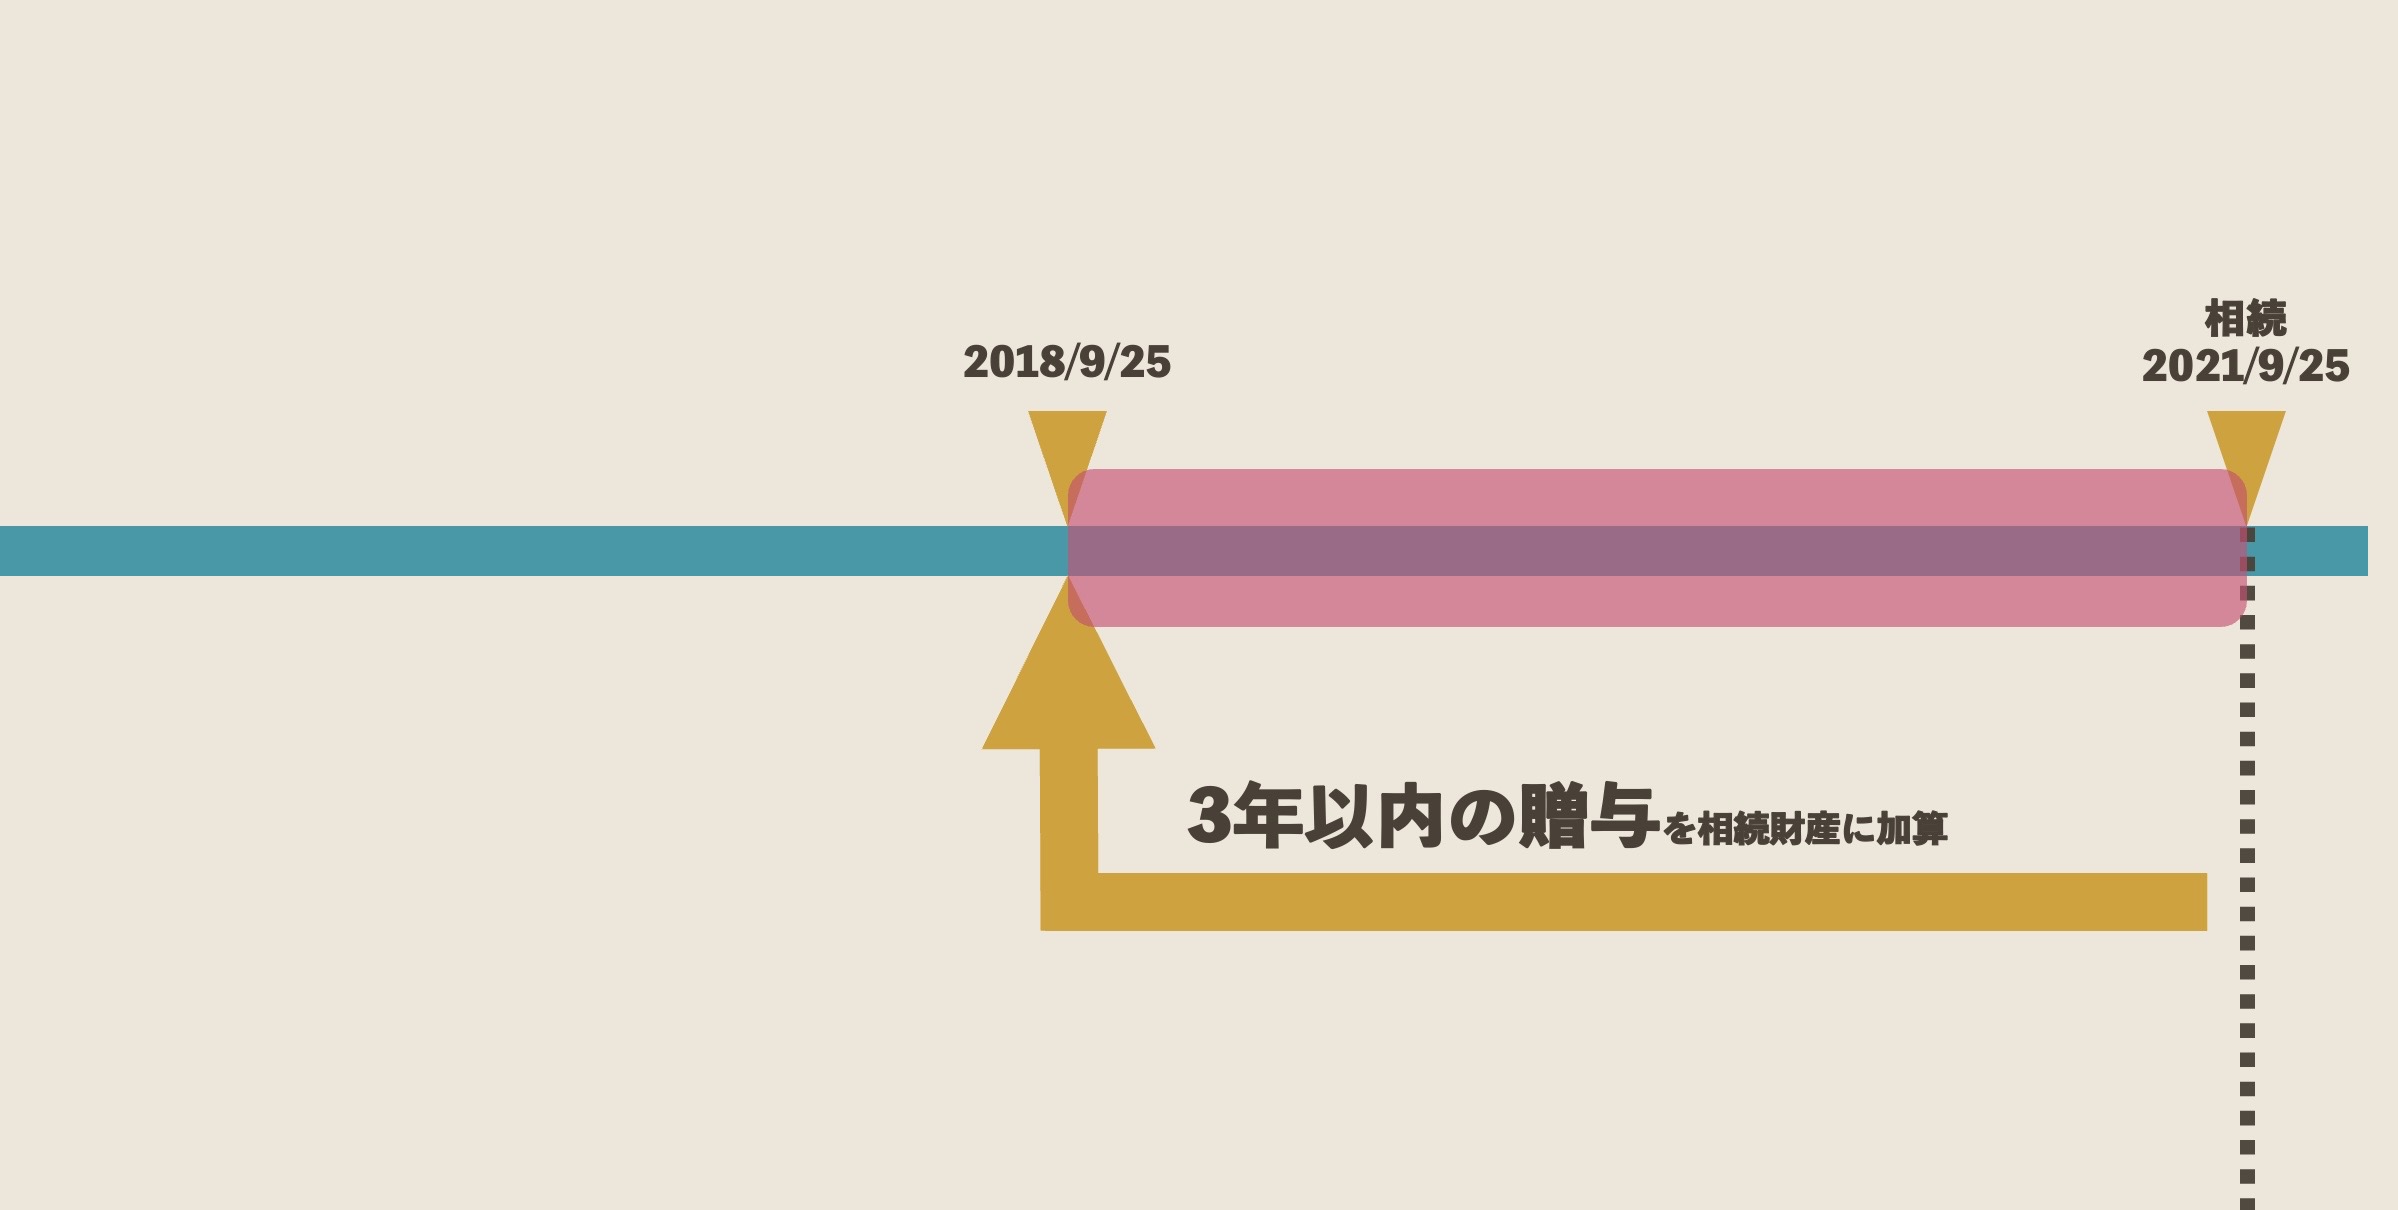
暦年課税の贈与を相続税に加算する場合、控除できるのは加算対象財産に対応する贈与税額で、加算税や延滞税は含みません。3年を超える部分は、100万円を控除する前の財産に対応する税額で計算します。贈与税が未申告でも、課されるべき税額を控除する取扱いがあります。ただし、更正・決定ができる期間を既に過ぎた贈与税は対象外です。贈与税の申告・納付が不要になる制度ではないため、必要な手続きは別に確認します。
そして、もう1つチェックしておきたいのは、そもそも贈与なのかどうか?
名義預金だと言われることがないようにしたいものです。
名義預金が疑われる場合も、推測だけで相続財産に入れるのではなく、資金の出所、贈与の合意、管理・利用の状況などを調べ、誰の財産か確認して申告します。