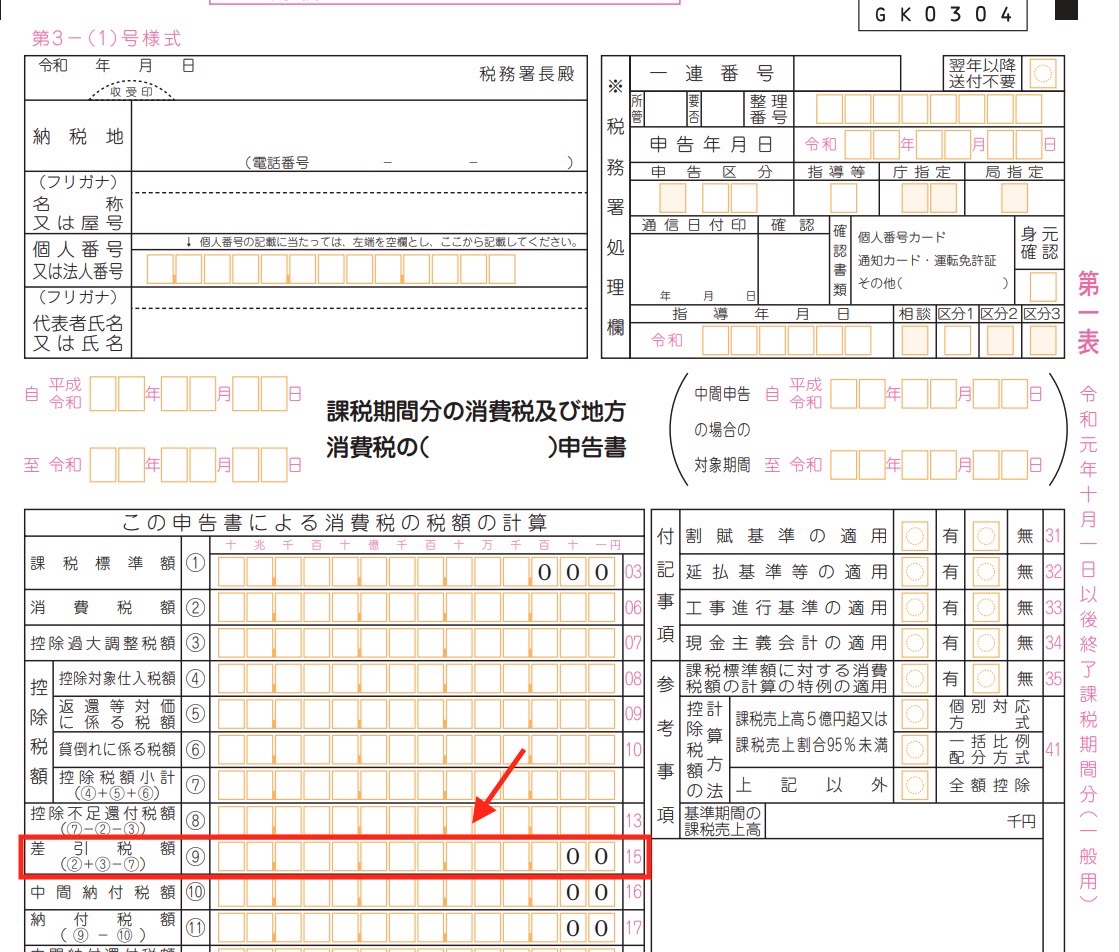
消費税の中間納付、申告すれば支払う税額を変えることができます。
資金繰りがキツイときには、検討してみましょう。
[aside type=”normal”] 法律では中間申告ですが、わかりにくいので中間納付とします。[/aside]
消費税の中間納付
消費税には中間納付があります。
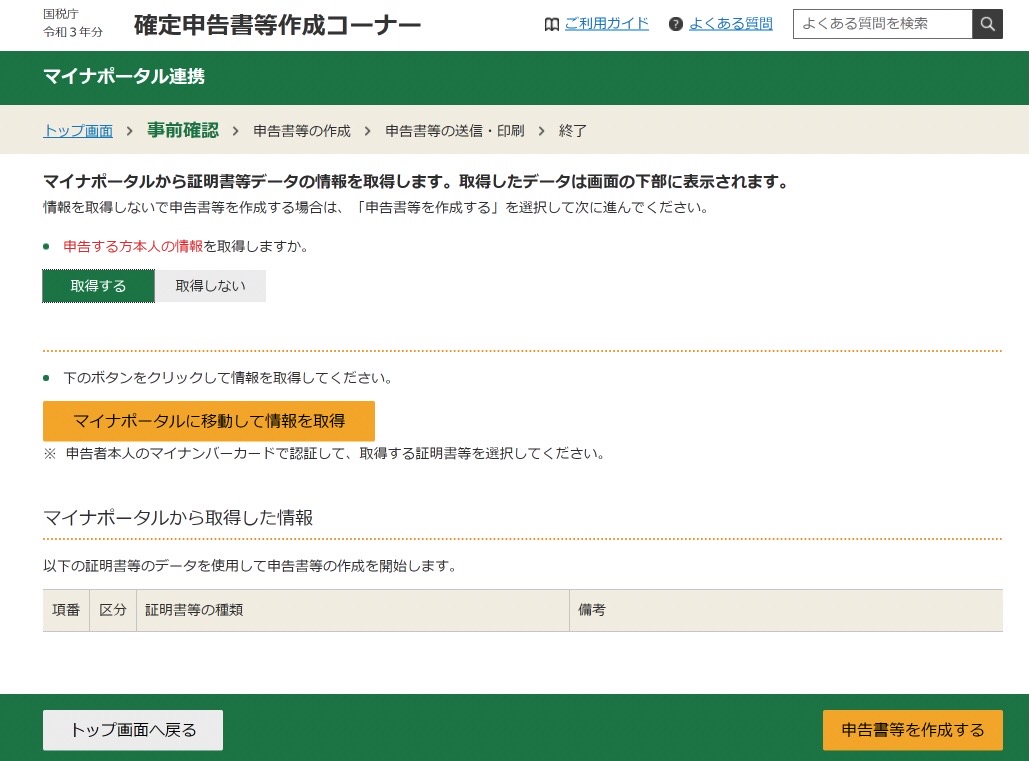
具体的には、冒頭の写真にある消費税の申告書の赤枠部分、前期(フリーランスは前年)の消費税(国税部分)が48万円を超えたときです。
中間納付はその金額がいくらかで回数が変わります。
- 48万円超400万円以下→年1回納税
- 400万円超4,800万円以下→年3回納税
- 4,800万円超→年11回納税
大きな会社でなければ、なかなか年11回はないかとは思いますが…。
ここからは年1回の中間申告の話です。会社は通常、期首から6か月間の末日の翌日から2か月以内、フリーランスは原則8月31日が申告・納付期限です。期限が土日祝日等に当たる場合は翌日となり、振替納税の引落日は法定納期限とは異なります。
前期(前年)より不調なら仮決算も検討する。
前期(フリーランスは前年)の実績から通知される中間納付額。
今期の資金繰りを考えると、ちょっとキツイということもあるかもしれません。
そんな場合には、仮決算を検討してみましょう。
仮決算をすれば、前年の実績による金額に代えて、中間申告の対象期間(年1回なら6か月)の実績で計算した消費税・地方消費税を申告・納付できます。ただし、計算がマイナスでも、中間申告では還付されません。
仮決算をするには、対象期間(たとえば6ヶ月間)だけで計算した消費税の申告書を納付期限までに税務署に提出しないと認められません。
ただ、申告書を税務署に出せば、前期から計算した税額ではなく、今期(今年)の現状の期間で計算した消費税を中間納付の金額とすることもできます。
納付が少ないよ、と怒られることもありません。
節税ではない。年税額は同じ
注意したいのは節税ではなく、資金繰りの話だということ。
中間納付する消費税が安くなると、節税だと思われるかもしれません。
ただ、最終的に年間で支払う消費税額は変わりません。今期の実績で計算した消費税を負担します。
確定申告や決算後に支払う消費税が増えるか、減るか、早いか、遅いかという話です。年額は同じです。
ただ、タイミングとしてその月の資金繰りがキツい、前期(フリーランスは前年)より、税務署に支払う年間消費税が明らかに少なくなるなら、仮決算をやる意味も出てくるでしょうね。