目次
翌年分の売上
売上は、原則として入金日ではなく、取引内容や契約に応じた売上計上時期に処理します。ここでは、現金主義の特例などを使わず、単発の仕事を完了したときに売上を計上する通常の例で考えます。
どういうことか。
たとえば、12月に提供した仕事の売上は12月の売上とするということです。
ただ、お金を前もってもらうこともあります。
もし、1月にやる仕事のお金を12月にもらっていたら、その売上は翌年1月に売上にする必要があり、12月にお金を受け取った時点では、前受金として処理し、売上にはしません。
会社の場合でも、決算日以後の仕事のお金を前もってもらった場合には,決算書では前受金として処理します。 考え方は同じです。
前受金にしたその後
1月分の売上になるお金を12月に受け取った場合、次のような仕訳になります。
12/10 預金/前受金 100
1月に仕事をした日に売上に振り替えます。
1/15 前受金/売上 100
この段階で前受金の残高はゼロになり、売上が立ちます。
入金のタイミングと売上のタイミングが違っても問題なく処理できます。
というか、できるだけ前受金でもらいたいものです。
残高が残ったままにならないように
注意したいのは、前受金の残高がいつまでも残ったままにならないこと。
1月に仕訳をするべきがその処理を忘れてしまい、ずっと前受金の残高が残ってしまうということです。
そうならないようにするためには、
- つぶさに前受金の残高をチェックすること
- お金を受け取ったときに、売上を計上する日付で振り替える仕訳を準備しておく
といったことをやっておきましょう。
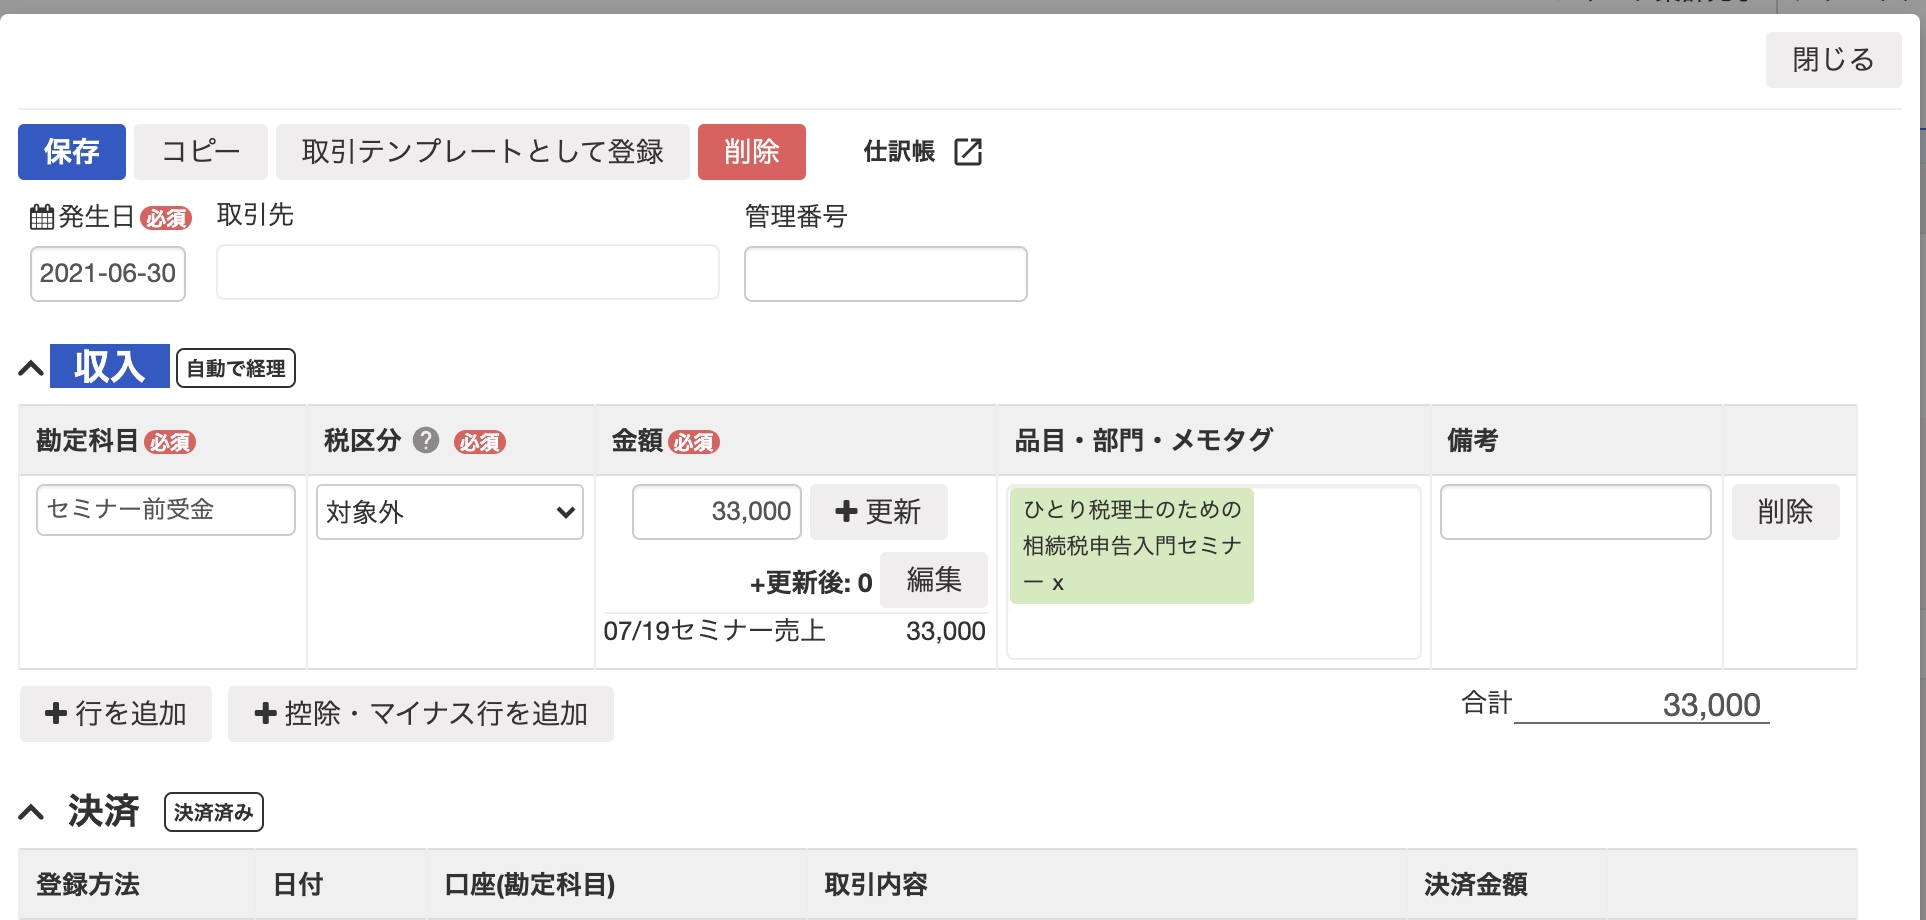
freeeだとお金を受け取った段階で、次の年の売上だとしても、すぐに仕訳を入れておくことができます。