法人税の申告書はややこしい
会社は法人税の申告をします。
とはいえ、その申告書の内容、とてもややこしく何を見たらいいかさっぱりわからないということもあるでしょう。
経費になるけど、税金の計算するときには経費にならない、と言われてもピンときません。
そのため、見たことも気にしたいこともないと毛嫌いされていることも多いです。
とはいえ、法人税の申告でも見ておくといい部分があります。
1つだけチェックするなら?
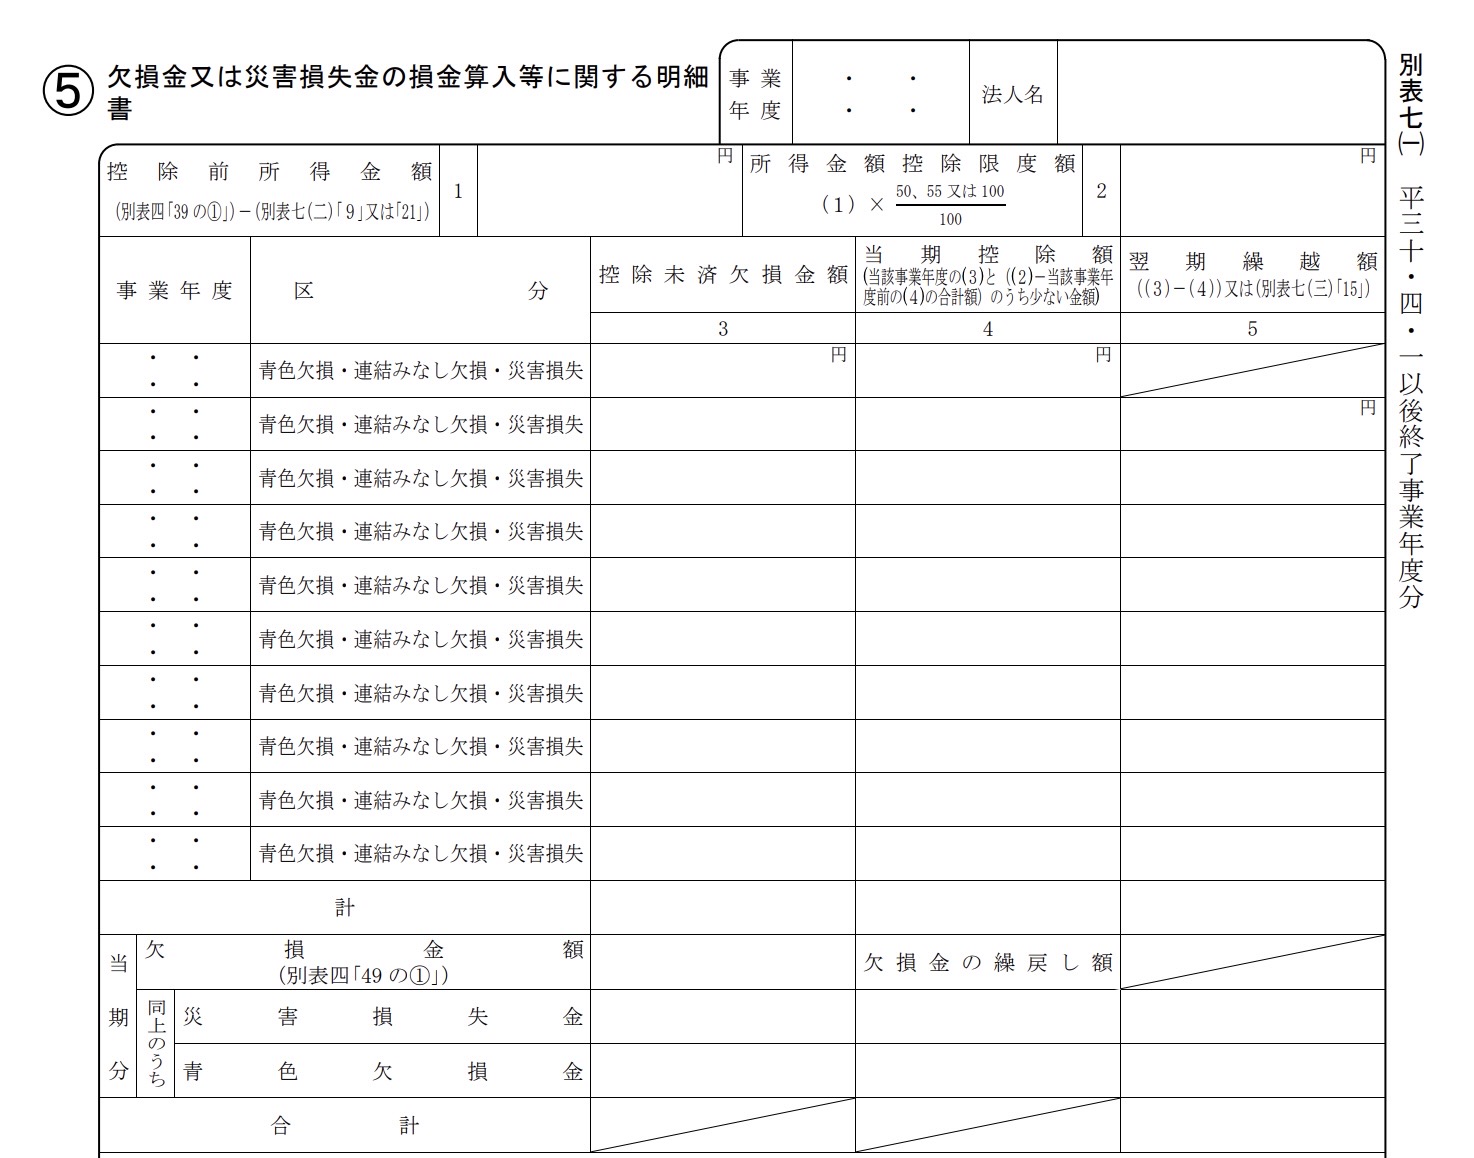
もし、法人税の申告書で1つだけチェックするなら、冒頭の写真にある欠損金の明細書、別表七と言われるものです。
そこには、税務上の欠損金がいくら残っているかが記載されています。決算書の赤字と、税務上の欠損金は同じ金額とは限りません。
税務上の所得が出たときに、要件を満たす繰越欠損金を控除できます。欠損金が生じた年度の青色申告、その後の連続した確定申告、一定の帳簿書類の保存などが必要です。控除できる額にも上限があり、中小法人等以外では原則として控除前所得の50%が限度となります。
その赤字がいつできて、あと何年繰越しができるかがわかります。
2018年4月1日前に開始した期に生じた欠損金の9年間繰越しができますし、それ以後は10年間繰越しができます。
その期間を過ぎると、赤字を使えなくなるというしくみです。過去の赤字1円たりともムダにできません。
同じように、法人税申告書の一番上の別表一を見ても、あといくら欠損金があるかもわかります。
ざっくり税金を計算するなら?
会社をやるなら、現状の利益がいくらあって、今のところ税金がいくらなのか?というのは、資金繰りを考えても知っておきたいところです。
突然、告げられるのは精神衛生上もつらいです。
たとえば、法人税や地方税などの資金繰り上の目安を仮に30%と置くなら、今期に使える欠損金も含めて考えます。この30%は仮の見積り割合で、国税の法人税率ではありません。
(税務上の所得見込額−今期に控除できる欠損金額)×仮の税率(例30%)=所得に応じた税負担の概算
というように。欠損金は所得額や控除限度を超えて引かず、所得がゼロでもかかる法人住民税の均等割などは別に見積もります。実際の税額は、会社の規模・所得・所在地・事業年度ごとの制度で確認しましょう。
税理士に計算してもらえばいいわけですが、すぐに計算してくれるとも限りません。順番待ちです。
聞かずともじぶんの知りたいタイミングでざっくりでもわかれば、眠れない夜を過ごさなくても済みます。
そのスキルは磨いておいて損はないかと。