貸借対照表の資産と負債
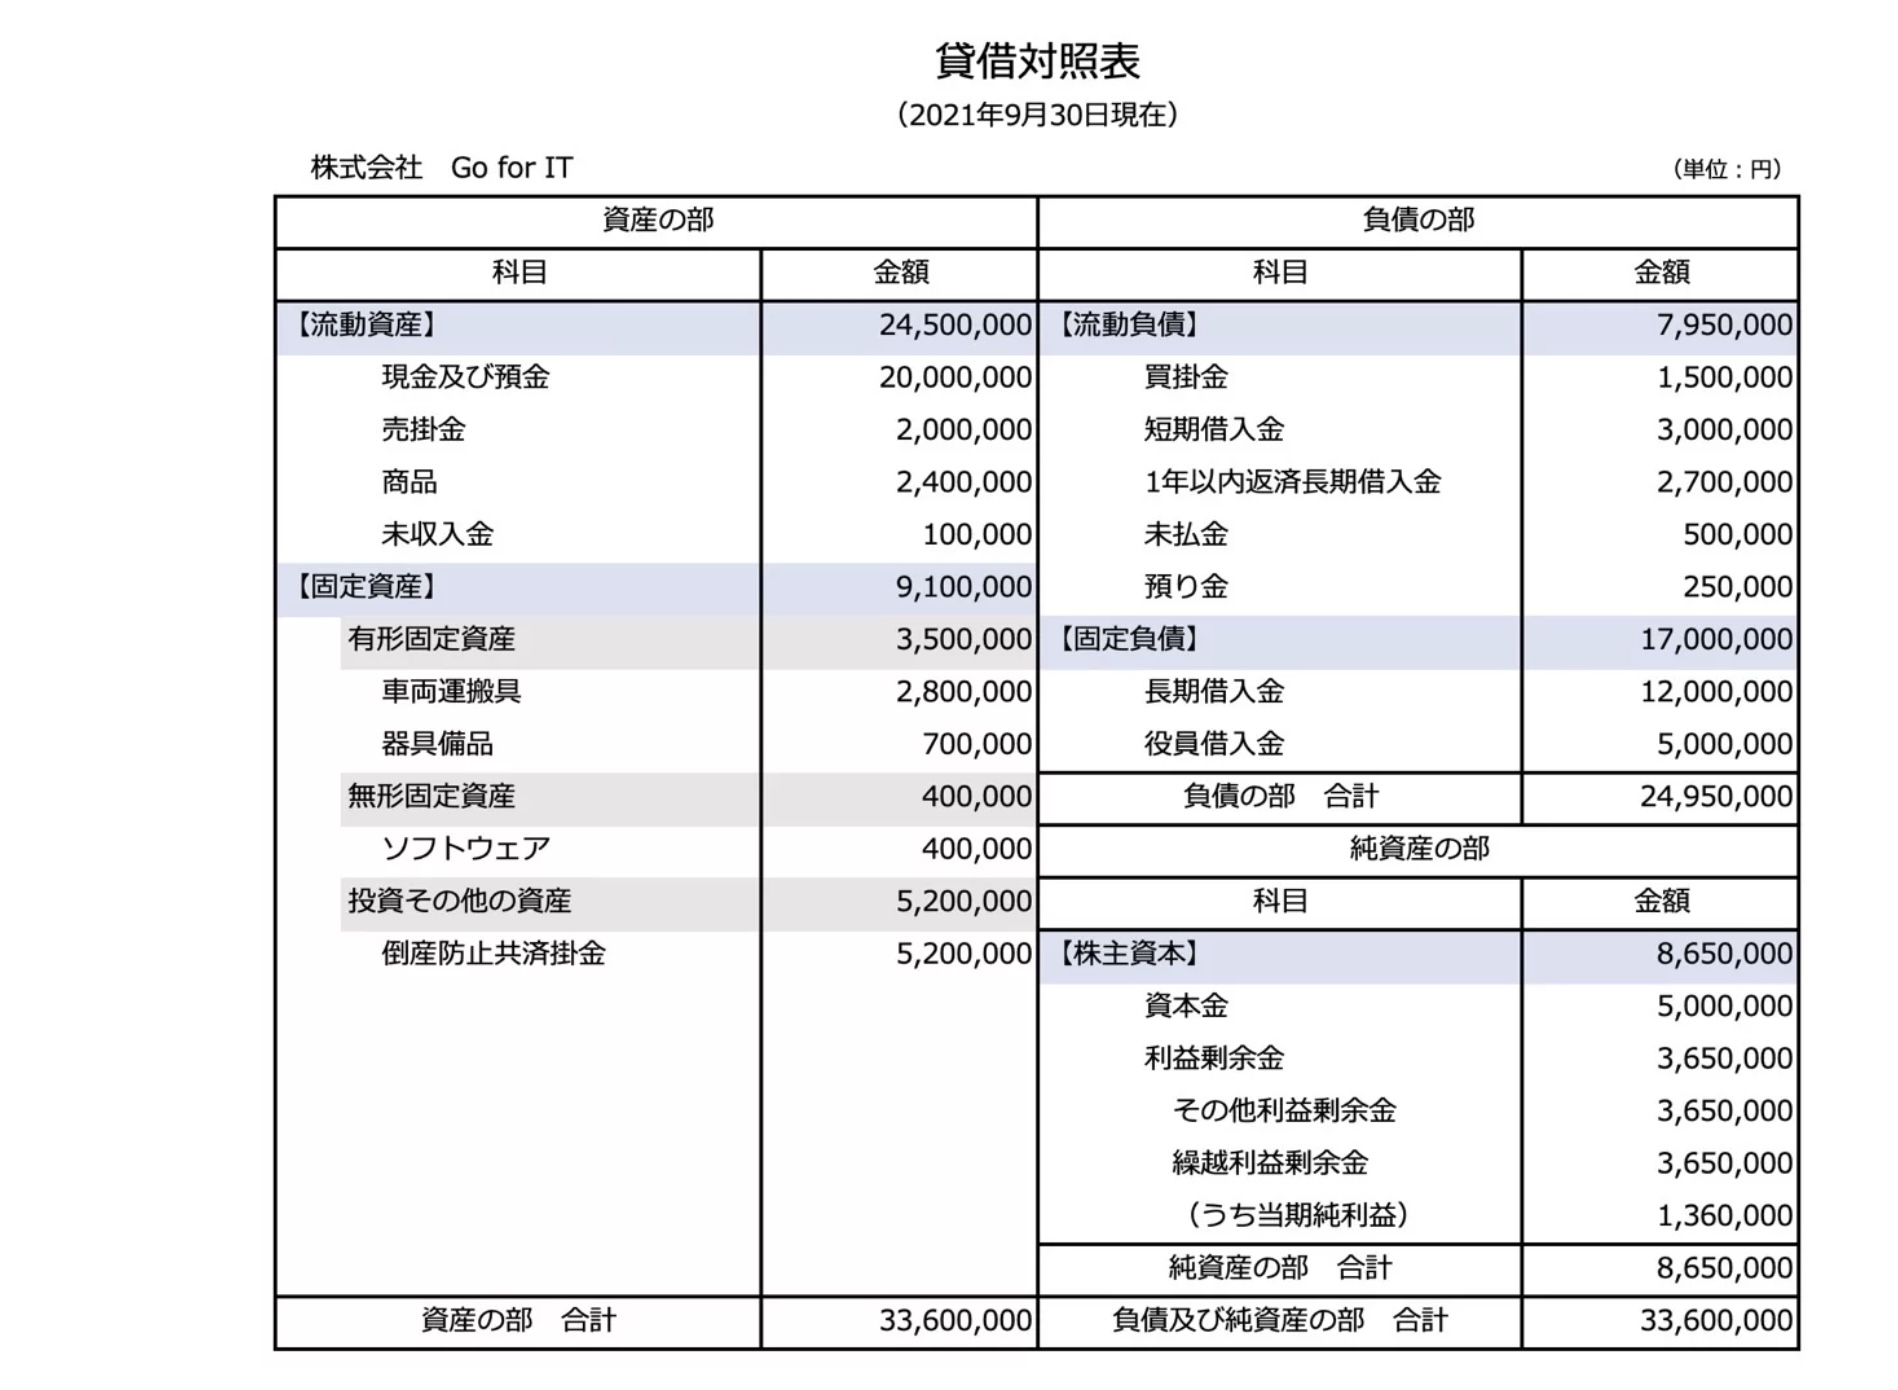
貸借対照表には、資産と負債と純資産の3つに分けられます。
貸借対照表の左側の資産。右側にある負債と純資産。
ざっくり言えば、負債と純資産でどうお金を集めたかがわかります。
- 負債→他人のお金
- 純資産→じぶんのお金
そのお金で何に投資したか、その結果が資産になっています。
車を買えば、車が固定資産として。
商品を買えば、在庫が棚卸資産として。
売上のお金が未回収なら売掛金が流動資産に表示されます。
また、負債には買掛金や未払金、借入金といった科目が表示されています。
この資産と負債の差額が純資産です。ここでは「じぶんのお金」とたとえていますが、預金や現金の残高そのものではありません。
この純資産を増やすこと。かつ、できるだけ「純資産=お金」に近づけるというのが、貸借対照表で目指すべきところです。
純資産の主な項目には資本金や利益剰余金がありますが、それだけではありません。資本剰余金や自己株式、評価・換算差額等なども関係します。利益剰余金は税引後利益の蓄積を基本に、配当なども反映したものです。
通常の事業活動で純資産を増やしていくには、利益を出して会社に残すことが基本になります。増資や配当、評価差額などによっても純資産は増減します。
貸借対照表の債務超過 転落への道
資産と負債はどちらが大きいか。
「資産-負債=純資産」という関係は変わりません。資産が負債を上回れば純資産はプラスですが、そうならないこともあります。
「資産<負債」の状態。
貸借対照表上で資産より負債が大きく、純資産がマイナスとなる状態が、帳簿上の債務超過です。実際に全部売却して返せるかどうかは、資産の時価や回収可能性、処分費用なども確認しないとわかりません。
資産より負債の方が大きいなんてことがあるの?と思われるかも知れません。
負債のほうが大きいのであれば「資産-負債=純資産<0」と、純資産がマイナスの状態。
じぶんのお金がマイナスであることを意味します。
たとえば、純資産が資本金と利益剰余金だけの単純なケースなら、マイナスの利益剰余金が資本金を上回ると、純資産はマイナスになります。
つまり、毎期赤字を出し続ければ、利益剰余金はマイナスが増え続け、ついには純資産がマイナスになるというしくみです。
債務超過のデメリット
債務超過になると、「資産<負債」。
つまり、帳簿上の資産より負債が多い状態です。実際の返済能力は、時価や将来の資金繰りもあわせて見る必要があります。
この決算書で銀行からお金を借りたいと思っても、貸してもらえない可能性が高くなります。
なぜなら前述したように、お金を貸しても返してもらえない可能性があるからです。
債務超過は融資判断に影響しますが、銀行の対応は、収益力や資金繰り、改善計画などを含めた総合判断になります。
決算書は見た目のはなしかもしれません。
ただ、見た目も大事で、決算書とは、会社の状態を数字で客観視できるものでもあります。
債務超過の解消は、増資や利益の積み上げが基本です。状況によっては、借入金の株式化(DES)や債務免除なども検討されますが、債権者の同意や手続、税負担への影響を確かめる必要があります。
そのため、債務超過になる前に定期的な利益構造の見直しは欠かせません。
債務超過はなんとしても避けたいところです。