相続財産を売るという選択もある
相続財産を引き継いだ場合、その相続財産を売るということもあるでしょう。
たとえば、「おひとりさま」で亡くなった方の自宅の家と土地を相続したけど、じぶんの家がすでにあるという場合、2つ家が必要でなければ、売るという選択肢もでてくるでしょう。
「いつ売るか?」
そのタイミングで大きな分かれ道になることもあります。
※2026年10月22日部分確認:ここからの特例の期限・控除額を一部補足しています。記事全体の更新ではありません。
目安の1つは、取得費加算の特例でいわれる「3年10ヶ月」。ただし、正確な期限や使える条件は、特例ごとに違います。
特例ごとに売却期限を確認する
なぜ、売る時期を早めに確認したいのか?
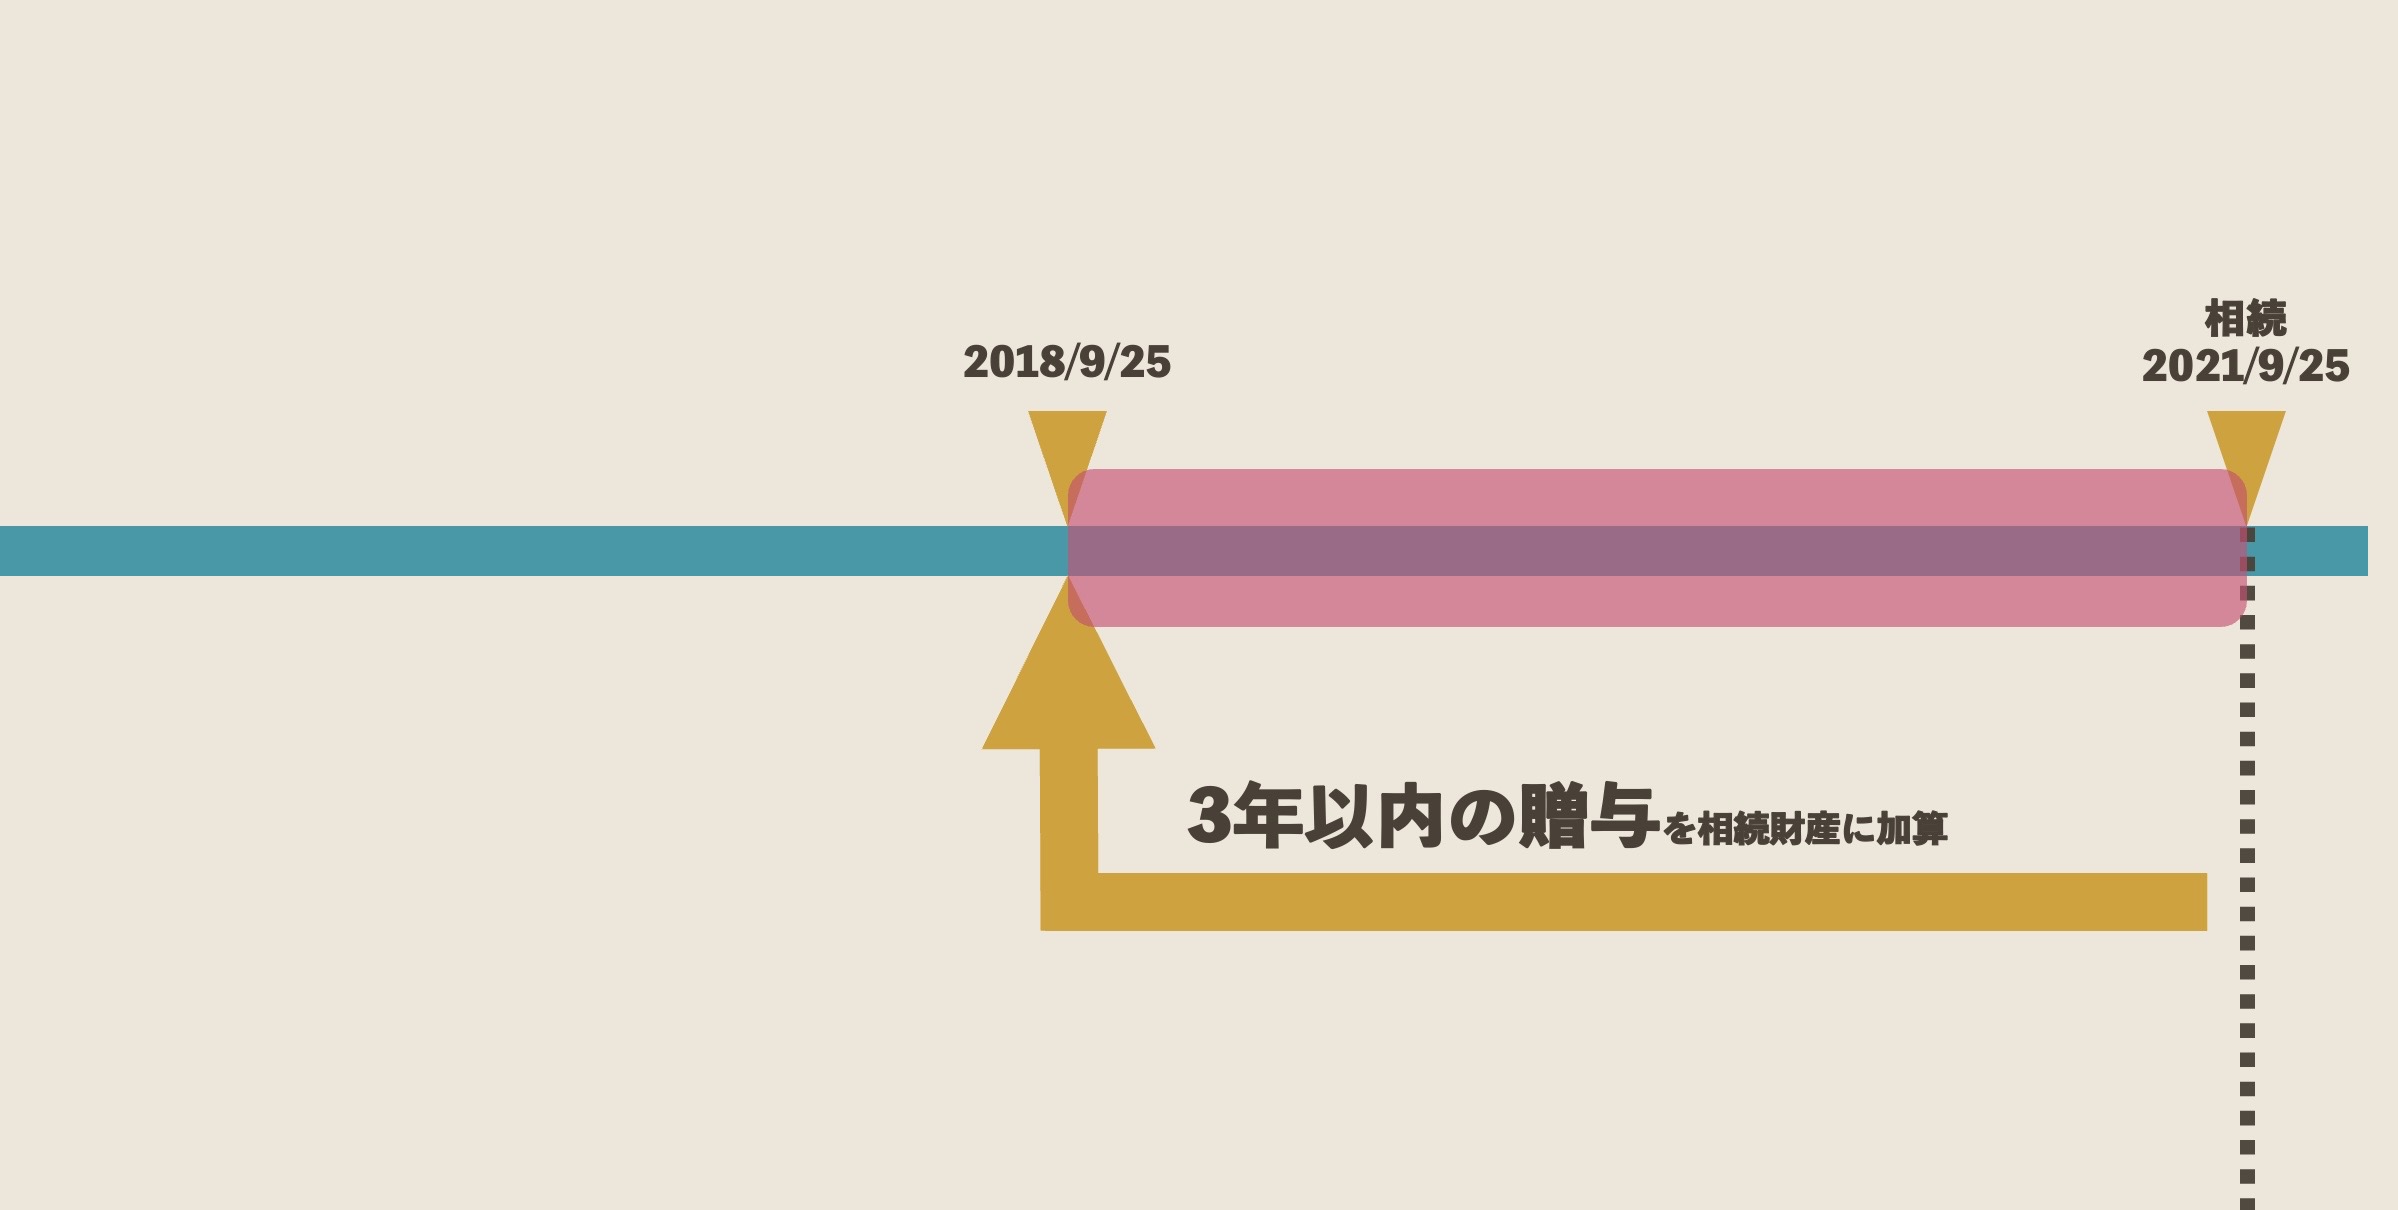
相続財産を売る場合の特例には、売却期限があるからです。取得費加算の特例は、相続開始の日の翌日から、相続税の申告期限の翌日以後3年を経過する日までの譲渡が対象です。通常の相続では「おおむね3年10ヶ月」が目安ですが、実際の申告期限から確認しましょう。
- 「相続税の取得費加算の特例」→相続税が課税された人が対象財産を期限内に売った場合に、一定の相続税額を取得費に加算できる(加算額はその財産の譲渡益が限度)
- 「被相続人の居住用財産(空き家)の特例」→要件を満たせば譲渡所得から最高3,000万円を控除できる。ただし、2024年1月1日以後の譲渡で、対象の家屋と敷地等を相続・遺贈で取得した相続人の数が3人以上なら、限度額は2,000万円
といったものです。空き家の特例の売却期限は、相続開始から3年を経過する日の属する年の12月31日まで。取得費加算と同じ期限ではありません。現行制度では2027年12月31日までの譲渡が対象です。
いずれも適用条件を満たし、必要書類を添えて確定申告することが必要です。同じ家屋・敷地等について、取得費加算と空き家の特例は併用できません。
その特例を使うことで、相続人の所得税や住民税が安くなるわけです。
それぞれの特例の期限を過ぎると、その特例は使えません。3年10ヶ月という目安だけで売却日を決めず、相続日、申告期限、使う特例を確認することが、手残りのお金にも影響します。
相続したときに、引き継いだ相続財産をどうするか?その方向性は決めておきたいものです。
すぐに手放さないほうがいい場合もある
かといって、すぐに手放すことがいいわけでもありません。
たとえば、小規模宅地等の特例には、相続税の申告期限までの保有が必要な類型があります。特定居住用宅地等を配偶者が取得する場合は、取得者ごとの保有継続要件はありませんが、事業用や貸付事業用などは要件が異なります。配偶者ならどの土地でも期限前に売ってよい、とは考えずに確認しましょう。
売る場合でも、そのタイミングは見計らう必要があるでしょうね。