相続税の申告をしていなかった
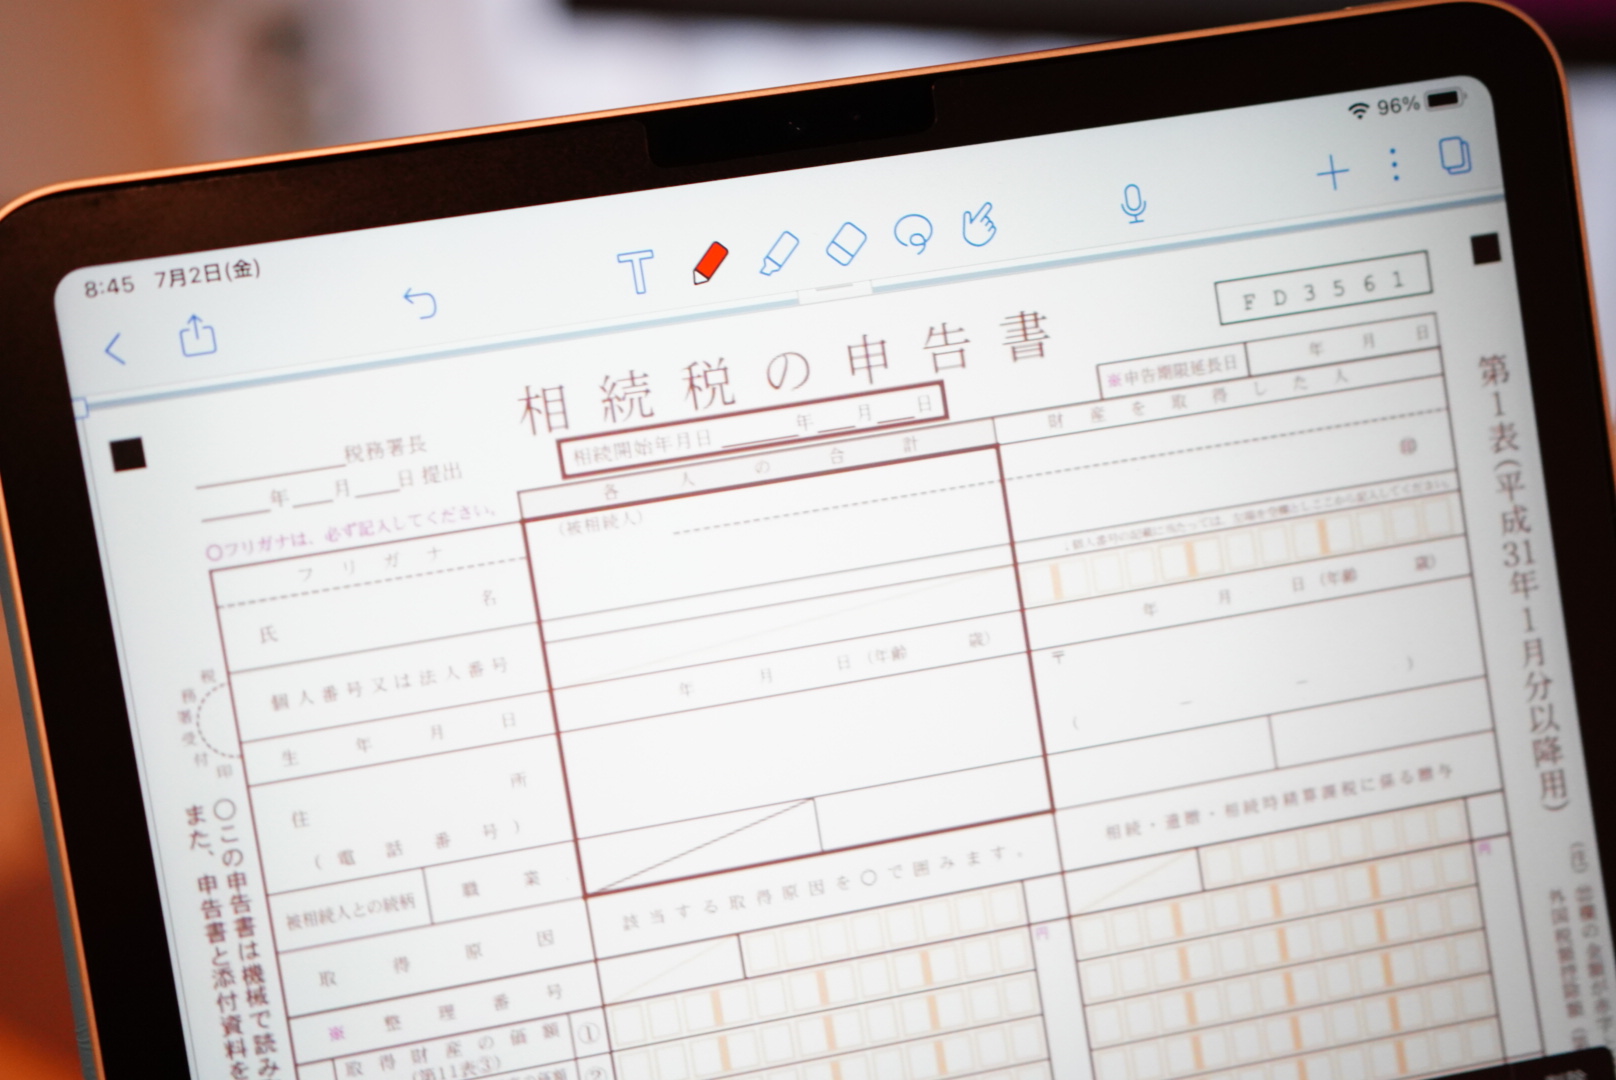
相続税の申告が必要なのに申告していなかったということもありえます。
よくあるのは、
- 小規模宅地等の特例が使えるから…と申告していなかった
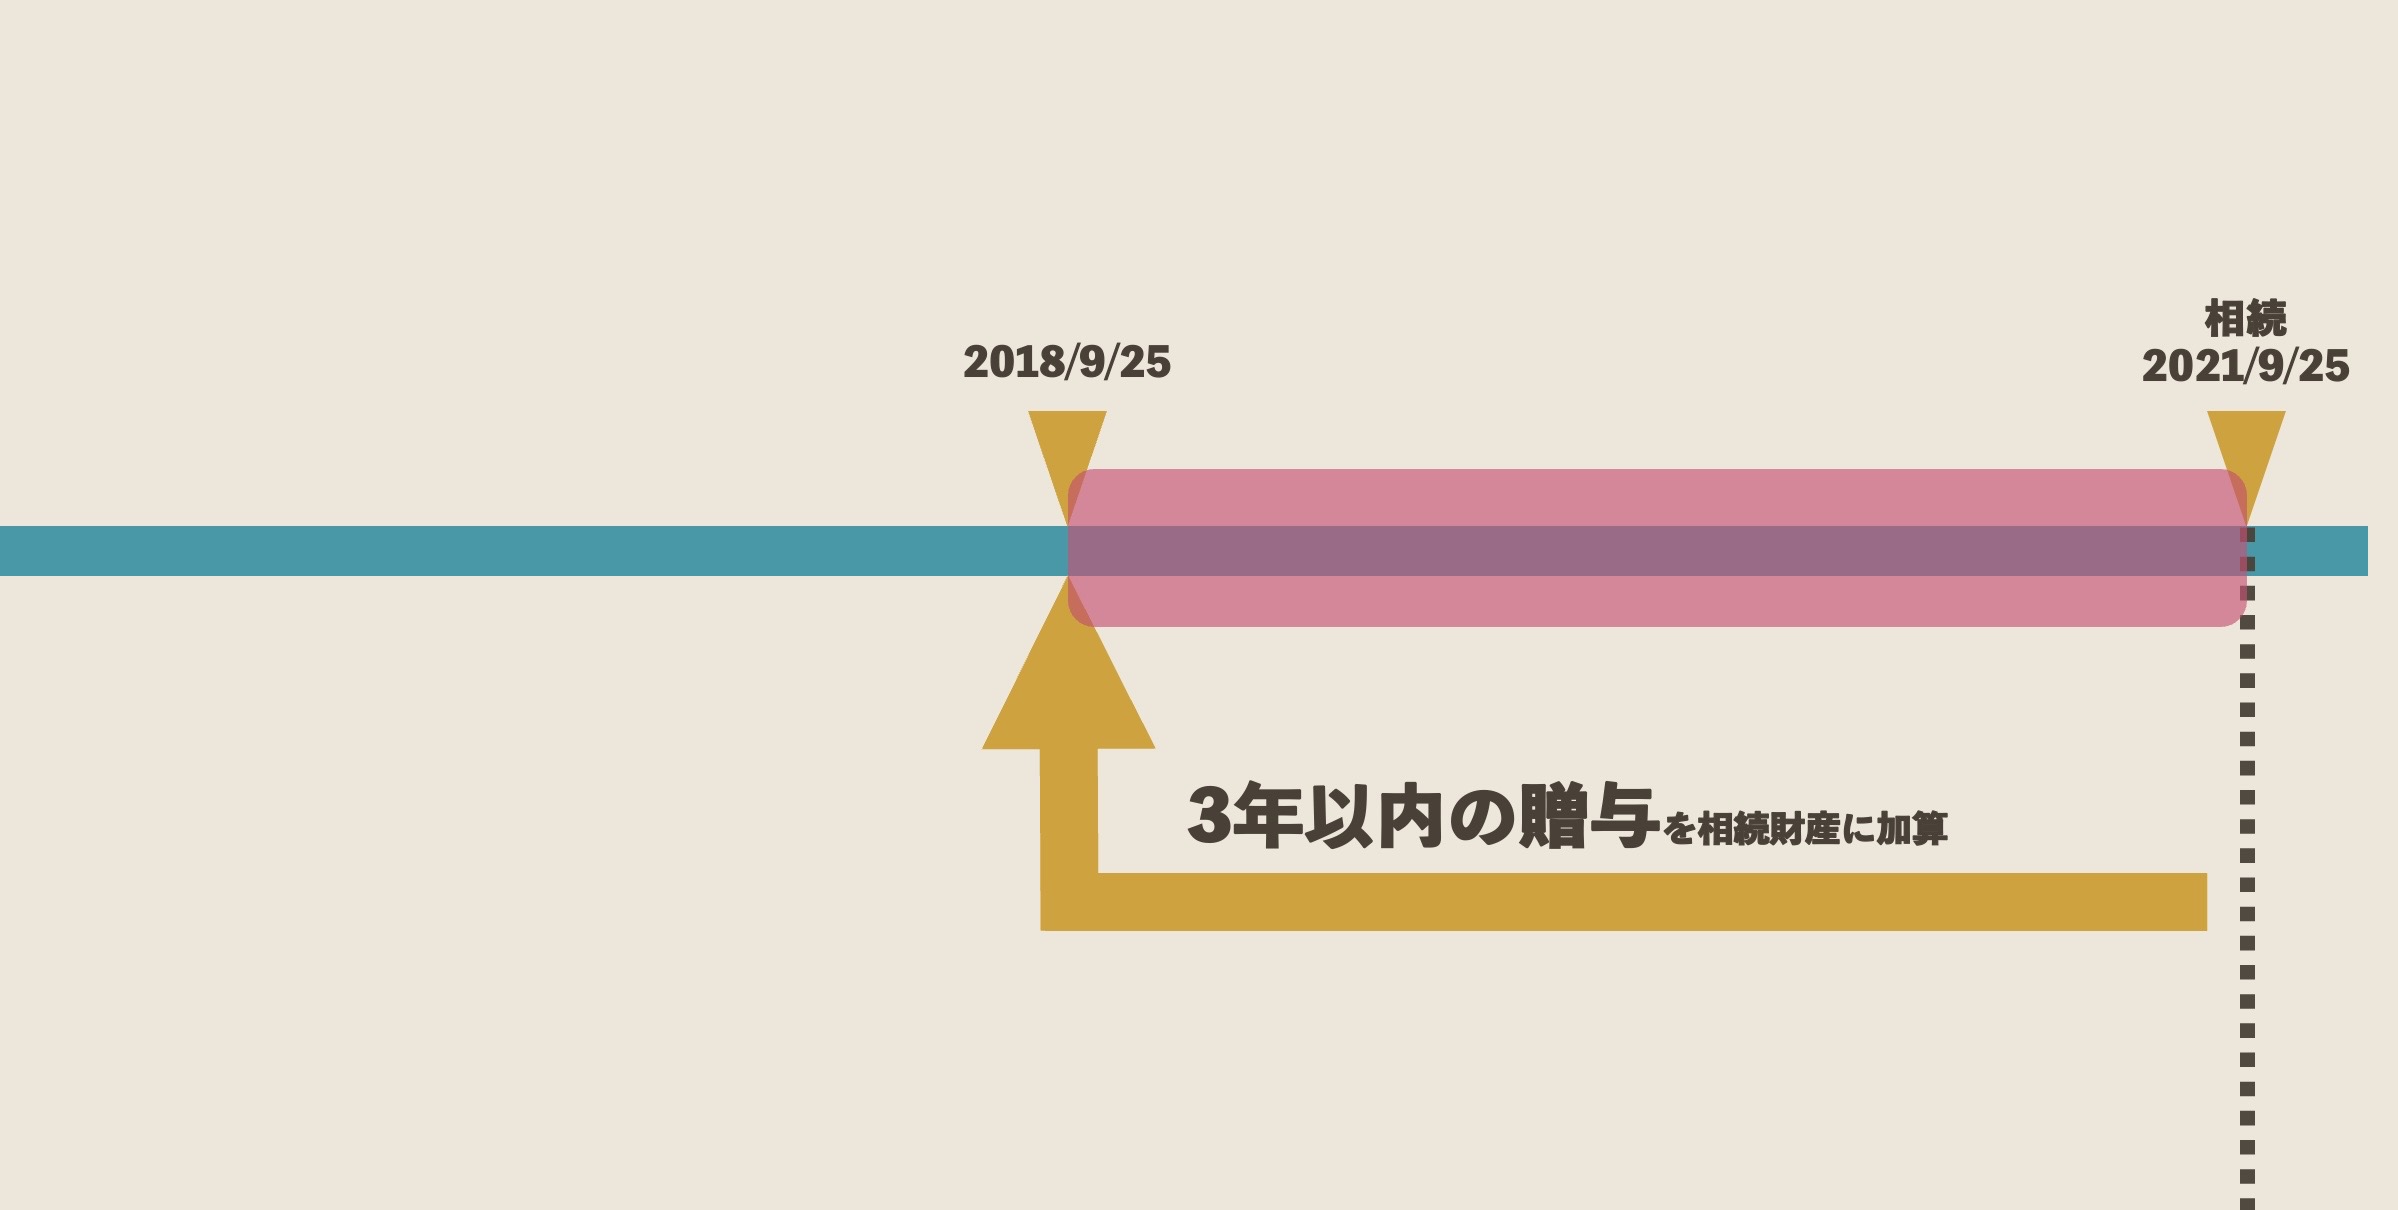
- 生前贈与を含めて考えていなかった
というもの。小規模宅地等の特例を使うなら申告が必要です。
申告期限は、原則として、相続の開始があったことを知った日(通常は亡くなった日)の翌日から10か月以内です。土日・祝日などに当たれば、その翌開庁日になります。
すでに期限を過ぎてしまっていたという場合には申告をしたほうがいいのかどうかです。
期限後でも申告する
申告が必要なのに期限を過ぎていたときは、税務署による決定前なら期限後申告をしましょう。既に申告済みで税額が不足していた場合の修正申告とは、手続きが違います。
特例については、申告書や添付書類、分割・保有などの要件をそれぞれ確認します。早めの申告と納付は負担を抑えるためにも大切ですが、申告するだけでペナルティが必ず最少になるわけではありません。
期限が過ぎても税務署から連絡がないから、じぶんから申告しなくても言わなくてもいいのでは?
バレないでしょう、と思うかもしれません。
ただ、それでも申告をするべきです。
税務調査が来る前に
そのまま申告しなければ、税務署がやってくる可能性があります。
税務署からの連絡が届いたかどうかと、相続税の申告が必要かどうかは別です。相続財産や債務、生前贈与、使う特例を確認し、申告が必要なら連絡を待たずに対応しましょう。
また、税務調査の時期を頼りに「もう申告しなくていい」と判断することは避けたいものです。
加算税は、調査で訪問される前か後かだけでなく、調査通知の前後や、更正・決定を予知していたかによって変わります。やはり自主的に早めに申告・納付をしたほうがいいでしょう。
2024年1月1日以後に法定申告期限が来る相続税について、初めて期限後申告する場合の無申告加算税は、原則として次のように分かれます。割合をかけるのは、遺産額ではなく納付すべき相続税額です。
- 調査通知前に自主的に申告し、更正・決定を予知していない場合:原則5%
- 調査通知後でも更正・決定を予知する前に申告した場合:50万円以下の部分10%、50万円超300万円以下の部分15%、300万円超の部分25%
- 調査により更正・決定を予知して申告した場合や決定を受けた場合:50万円以下の部分15%、50万円超300万円以下の部分20%、300万円超の部分30%
このほか、納付が遅れれば延滞税がかかる場合があります。仮装・隠蔽があるときは重加算税、無申告を繰り返したときは加重措置が問題になります。逆に、正当な理由がある場合など、無申告加算税がかからない取扱いもあるため、実際の経緯に沿って確認しましょう。