小規模企業共済をかけたまま、死亡した場合にはどうなるのか?
死亡退職金扱いで相続税の対象になります。
小規模企業共済で節税
フリーランス、ひとり社長も、事業形態や従業員数などの加入要件を満たせば、小規模企業共済に加入することができます。
- 小規模企業共済は掛金の全額が所得控除になる
- 共済金は、死亡によるものを除き、一括受取りなら退職所得、分割受取りなら公的年金等の雑所得扱いになる
- フリーランスはしごとをやめたら共済金をもらえる
- 会社は清算する、役員を退任するといった理由で共済金がもらえる
- 掛金月額は最高で7万円、年払いもできる
- 予定利率は1%ですが、自分の掛金が毎年1%ずつ増えるわけではありません(リスクをとっての運用なら、iDeCoのほうがいいかなとも。)
- 共済金の受給権は原則として差押禁止(国税等の滞納処分による差押えを除く)
- 解約すると元本割れする可能性あり
といった特徴があります。
税率30%の場合で掛金を月額7万円なら年額84万円、税金は25万円ほど安くなるというのですから、10年、20年なら効果はそれなりです。
将来につながる節税は余裕資金の範囲で少しずつやっておきたいものです。
小規模企業共済を掛けたまま相続になったら?
もし、小規模企業共済を掛けている途中で、相続になったらどうなるのでしょうか。
その場合、死亡を理由に共済金を所定の受給権者が受け取ることになります。ただし、共済金A・Bは掛金納付月数が6か月未満だと受け取れません。
この小規模企業共済の共済金は、退職金として受け取ることができることから、死亡退職金というみなし相続財産という扱いになります。
相続人が受け取る死亡退職金には、「500万円×法定相続人の数」の非課税枠があります。相続放棄をした人や相続権を失った人、内縁の配偶者など相続人でない人は使えません。なお、枠を計算するときは、相続放棄がなかったものとして人数を数え、養子の数には制限があります。
たとえば、非課税枠の対象となる相続人が共済金1,500万円を受け取り、人数に数える法定相続人が3人で、ほかに死亡退職金がない場合。非課税枠は500万円×3人=1,500万円となり、この共済金には相続税がかからないということになります。
もし、相続税がかかるなら、納税資金に充てることができるお金ということになります。
受取人の順位は決まっている
死亡を理由に共済金を受け取る場合、誰が受け取ることになるか。
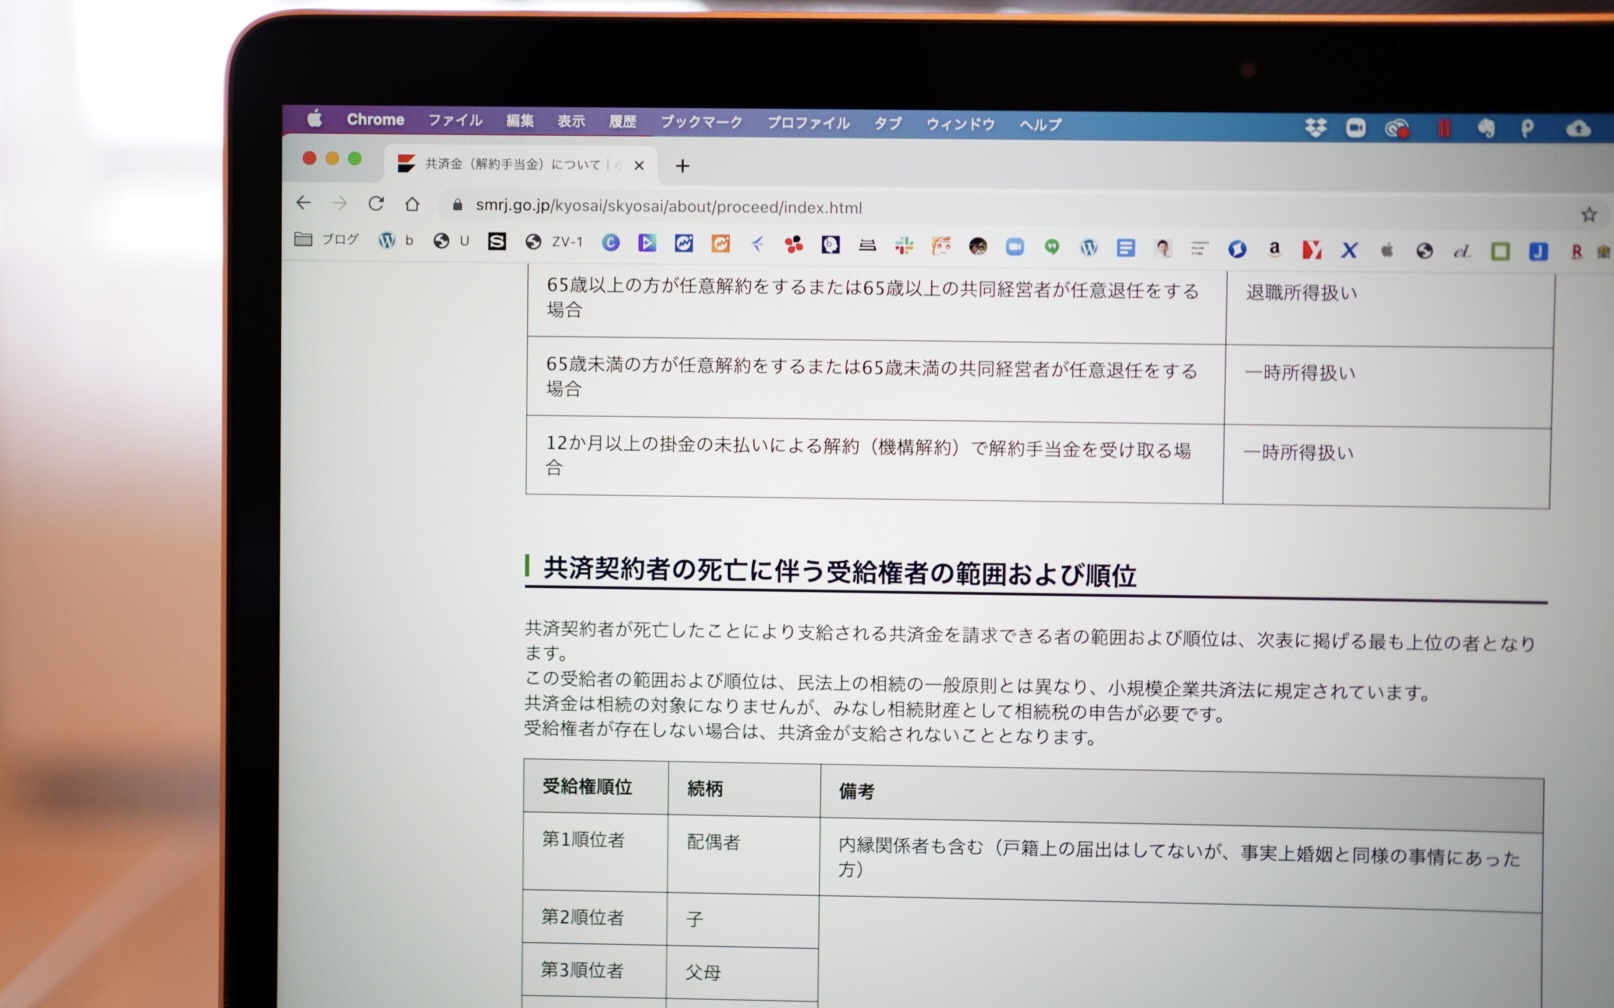
小規模企業共済で順位がきまっていて、第1順位は配偶者(内縁関係の方を含みます)。第2順位は、死亡当時、主として契約者の収入で生計を維持していた子ども。そうでない子どもは第8順位です。
単に同居していたかではなく、主として契約者の収入で生活していたかが、親族の順位を分けるポイントです。
もし、相続のときに共済金をもらうべき家族がいないという場合には、共済金は支給されないということになります。残念ながら。
そのため、小規模企業共済に入っている場合には、ご自身の状況に応じてどう受け取るか、受け取ってもらうようにするかをかんがえておきたいものです。