過去の贈与について、贈与税の申告をしていないということはあります。
その場合は相続税から、贈与税をマイナスできないのかどうか、まとめてみました。
相続税の申告をするときに贈与がないかをチェック
相続税の申告をするときに、過去の贈与があったかどうかをチェックします。
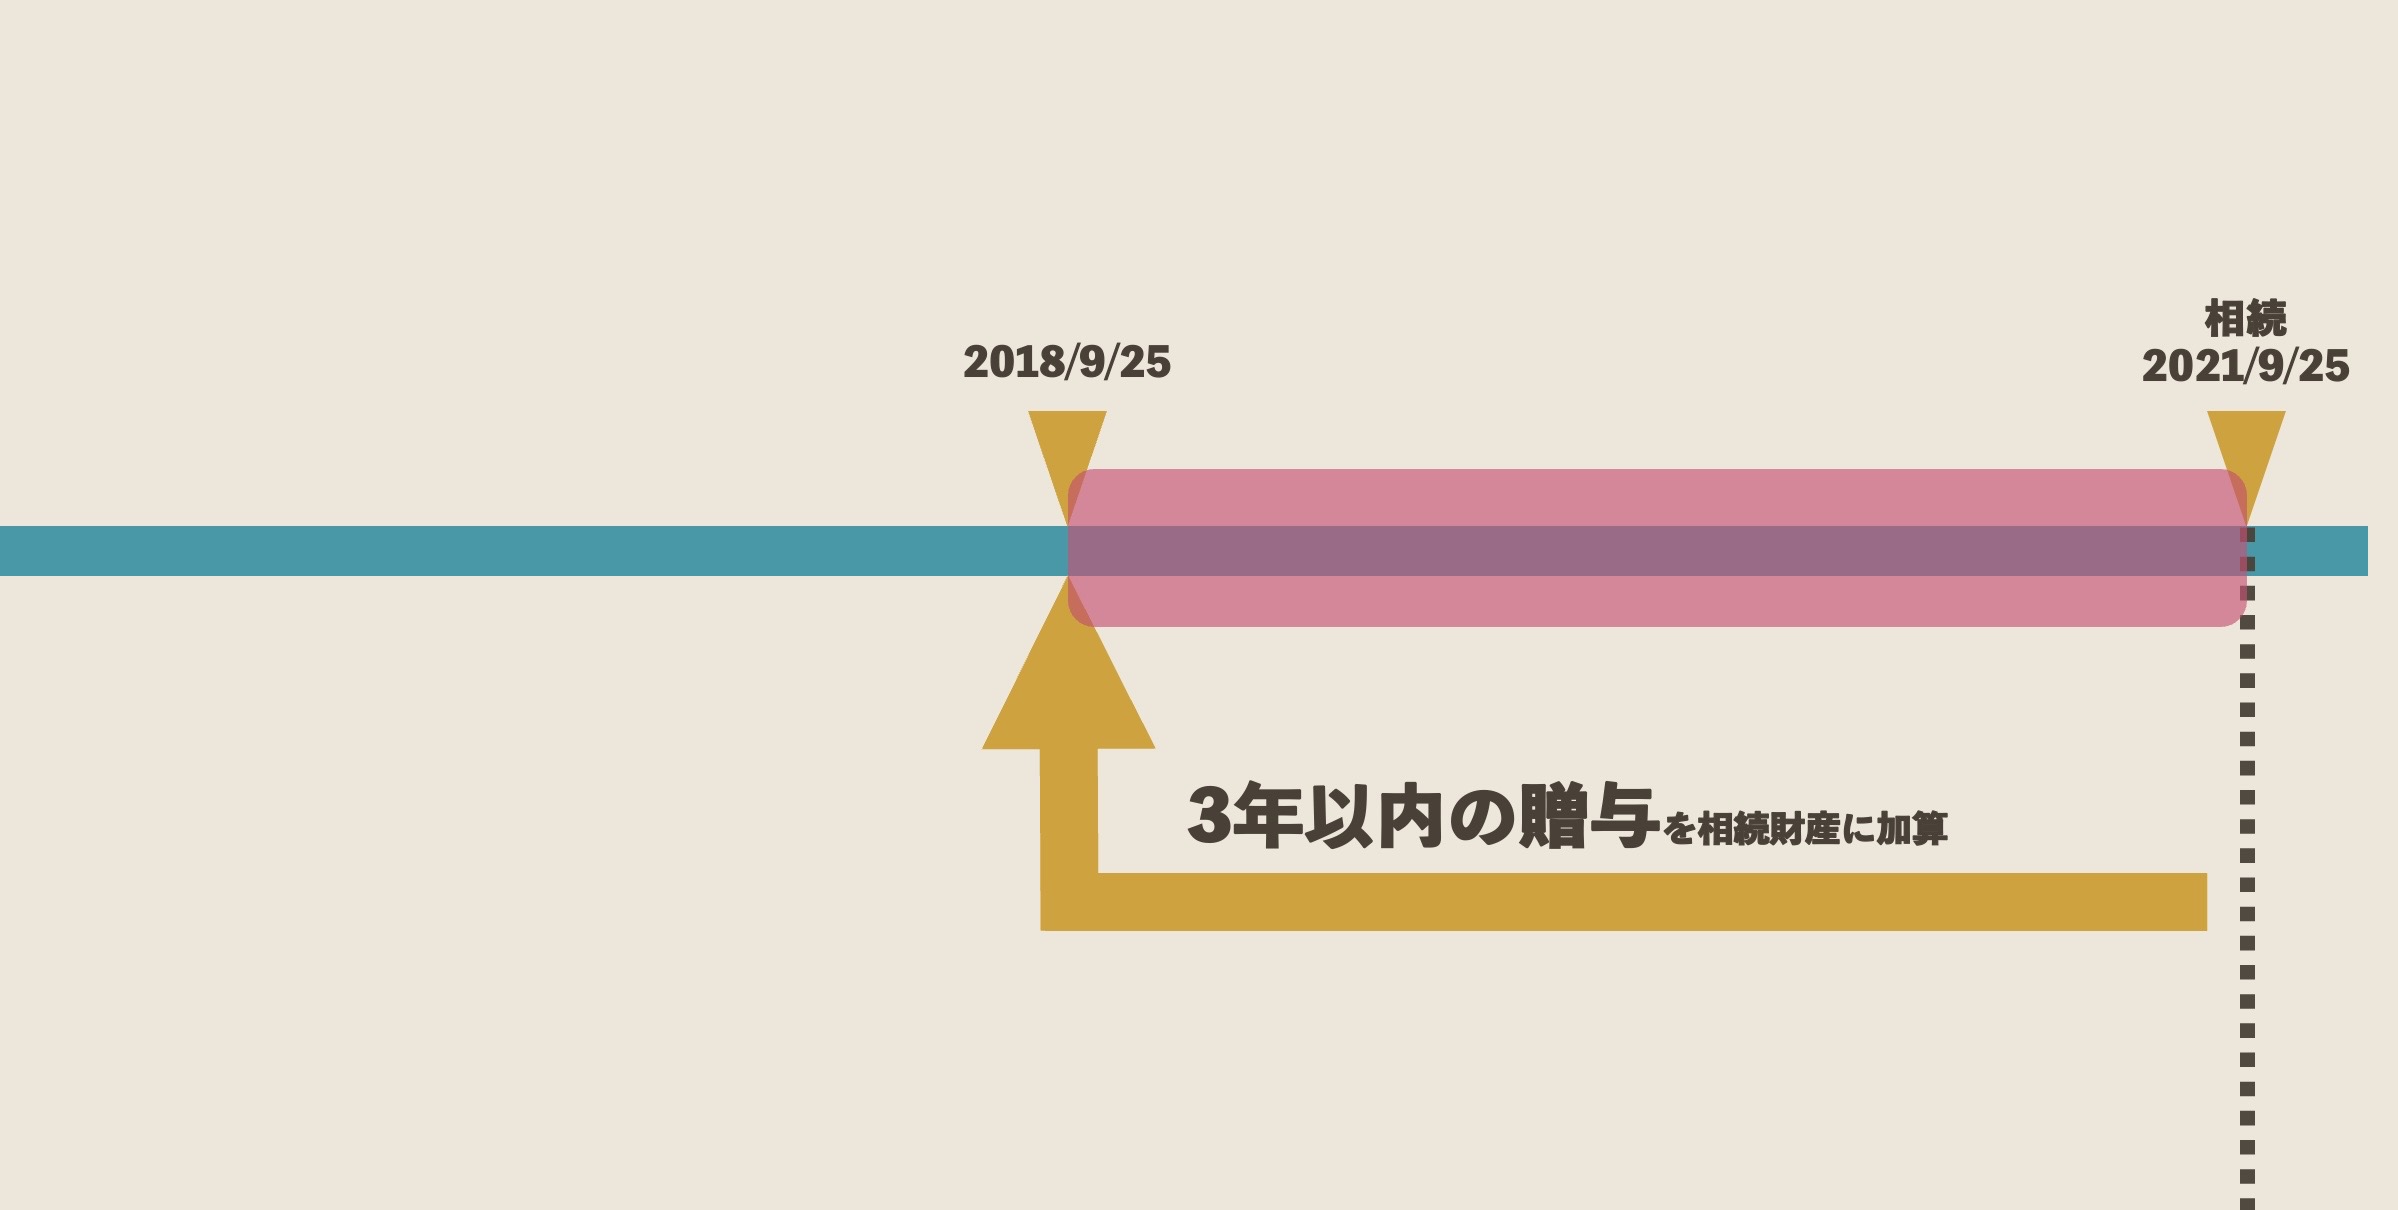
その理由の1つは生前贈与加算。
(相続時精算課税制度は考慮外としています。)
2026年10月確認の補足です。暦年課税の贈与加算は、その人が被相続人から相続や遺贈で財産を取得した場合が対象です。相続時精算課税に係る贈与で、相続または遺贈により取得したものとみなされる場合も含みます。相続開始が2026年までなら原則3年以内、2027~2030年なら2024年1月1日から相続開始まで、2031年以後なら原則7年以内となります。相続開始前3年を超える部分から控除できる100万円は、年ごとではなく、その部分の合計に対する額です。
それがあるかどうか。
さらに、贈与税の申告をしているかどうかです。
生前贈与加算をする財産について、過去に贈与税を払っていれば2重で課税することになります。
相続税から控除できるのは、加算対象財産に対応する贈与税額です。3年を超える部分は、100万円を控除する前の財産に対応する税額で計算します。過去に払った贈与税をすべて引けるわけではなく、加算税や延滞税も含みません。これを贈与税額控除といいます。
贈与税の申告がされていなかったら?
過去の贈与が見つかった場合に、贈与税の申告がされていないというケースもあります。
ここでは暦年課税を考えます。非課税財産などを除き、その年にもらった財産の合計が110万円以下なら原則として申告は不要ですが、110万円を超える場合は原則として申告が必要です。特例を受けるために申告が必要な場合は別に確認します。
この場合どうするか?
実際に贈与があり申告が必要だった場合は、期間などを確認して期限後申告を進めます。
相続税の申告に当たっては、亡くなった人や財産を受け取った人の入出金記録などを照合しましょう。税務署がすべての口座を必ず調べるという意味ではありません。
附帯税が生じる場合もあるため、申告漏れに気づいたら速やかに確認することが大切です。
暦年課税で、亡くなった人から同じ年に贈与を受け、さらにその人から相続や遺贈で財産を取得した場合は、加算対象の贈与は相続税の対象となり、その部分の贈与税申告は不要です。一方、その人から相続財産を取得しない人の贈与は通常の贈与税の対象で、年110万円を超えるかなどで申告を判断します。
期限後申告をしていなかったら贈与税額控除できない?
相続税の申告時に、過去に贈与で財産をもらっていたけど、贈与税の申告をしていなかったということはよくある話です。
ここでは、贈与税の申告も納付もまだ済んでいない場合を考えます。
では、相続税の申告をするときに、払っていない贈与税をマイナスして申告いいかどうか。
暦年課税の贈与を相続税に加算する場合、控除できるのは加算対象財産に対応する贈与税額で、加算税や延滞税は含みません。3年を超える部分は、100万円を控除する前の財産に対応する税額で計算します。贈与税が未申告でも、課されるべき税額を控除する取扱いがあります。ただし、更正・決定ができる期間を既に過ぎた贈与税は対象外です。贈与税の申告・納付が不要になる制度ではないため、必要な手続きは別に確認します。
最後に、過去の贈与をチェックするもう1つの理由についてお話しておきます。
そもそも贈与になっているかどうか。
贈与の合意や引渡しなどを確認した結果、亡くなった人の財産のままだったと判断されるお金は、名義が別でも相続財産に含めます。贈与が確認できないという一点だけで決めず、資金や管理の実態も調べます。
そんなこともあり、相続税の申告をするときには、過去の贈与があったかどうかをチェックしています。