
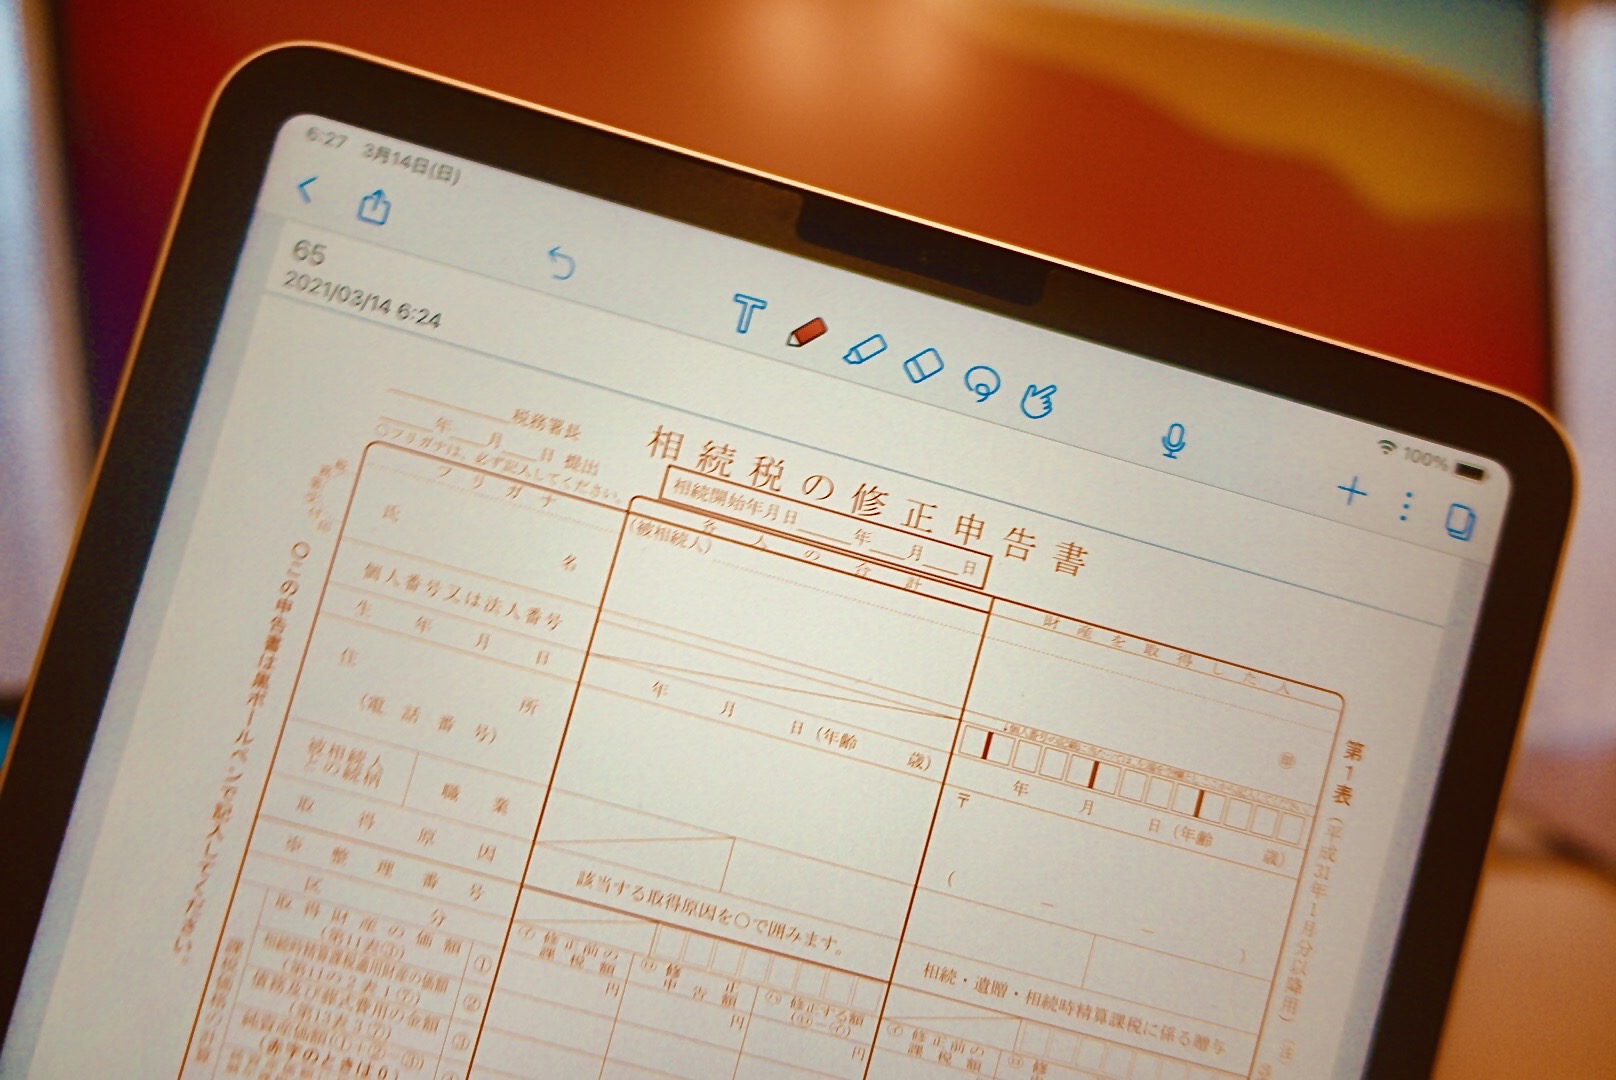
相続税の申告が終わってから、財産が見つかった…ということもあります。
その場合、どうすればいいのでしょうか。
相続税申告のあとに財産が見つかった…
相続税の申告が必要な場合は、原則として、相続の開始があったことを知った日(通常は亡くなった日)の翌日から10か月以内に申告します。土日・祝日などに当たれば、その翌開庁日が期限です。
長いようで短く感じるのが10ヶ月。その期間でどんな財産があるか?どんな債務があるか?というのを整理しないといけません。
その後、遺言書がなければ、遺産分割の話合いをしてどの財産をだれが、どの債務をだれが引き継ぐのかというのを決めていきます。
むずかしいのは、じぶんのものではない、といいうこと。
同居していた家族なら
「通帳はタンスに入れていた」
「そういえば、〇〇っていってた」
ということはありますが、兄弟やおい・めいが相続人である場合には、情報がほとんどないことも多く、難易度はあがります。
そうなると、相続税の申告を済ませたあとに、財産が見つかるという可能性もあるわけです。
でも、申告は済ませてしまったわけで…。
こういうとき、どうすればいいのでしょうか?
遺産分割協議のもう1回やる?
モレがあったのであれば、本来はそのモレた財産についての遺産分割協議をするということになります。
そうなると、また相続人の間で確認して合意する手間が増えます。
そのあと、また別の財産が見つかったなんてことがあったら、目も当てられません。
後日見つかった財産の扱いを、遺産分割協議書であらかじめ決めておく方法もあります。ただし、相続人同士で債務の負担者を決めても、債権者に対する責任まで当然に変わるわけではありません。財産の取得と債務の負担は分けて、契約内容や債権者との合意も確認しましょう。
相続税の申告は税額の増減で手続きを分ける
いっぽうで、法定申告期限後に申告のもれが見つかった場合は、税額が増えるのか、減るのかで手続きを分けます。税額が不足していれば修正申告です。
反対に、死亡時にあった控除対象の債務のもれなどで税額が多すぎた場合は、更正の請求を検討します。通常は法定申告期限から5年以内です。後から遺産分割がまとまった場合などには、その事由を知った日の翌日から4か月以内という相続税独自の期限もあるため、原因ごとに確認します。
遺産分割協議書に記載していても、それだけで税の手続きが済むわけではありません。元の申告への反映もれが税額にどう影響するかを確認しましょう。
ちなみに。当初の申告を期限内にしていて、調査通知前にじぶんから修正申告し、調査による更正を予知していない場合は、過少申告加算税はかかりません。ただし、追加の相続税や延滞税が生じることはあります。追加の相続税は、原則として修正申告書を提出する日が納期限です。
[aside type=”normal”]
調査通知後でも、更正を予知する前の修正申告なら、過少申告加算税は新たに納める税額の原則5%です。ただし、その税額が当初の期限内申告税額と50万円のいずれか多い金額を超える部分は10%になります。調査による更正を予知した後などは、原則10%、同じ基準を超える部分は15%です。修正を重ねている場合は、累積の増差税額で判定します。当初の申告が期限後申告だった場合は、無申告加算税が問題になることもあります。わからなければ、税理士に相談してみましょう。
[/aside]
となると、やっぱり、最初の段階でモレはなくしておくべきで、「もしかしたら」というところもチェックしておいた方がいいということになりますね。







