
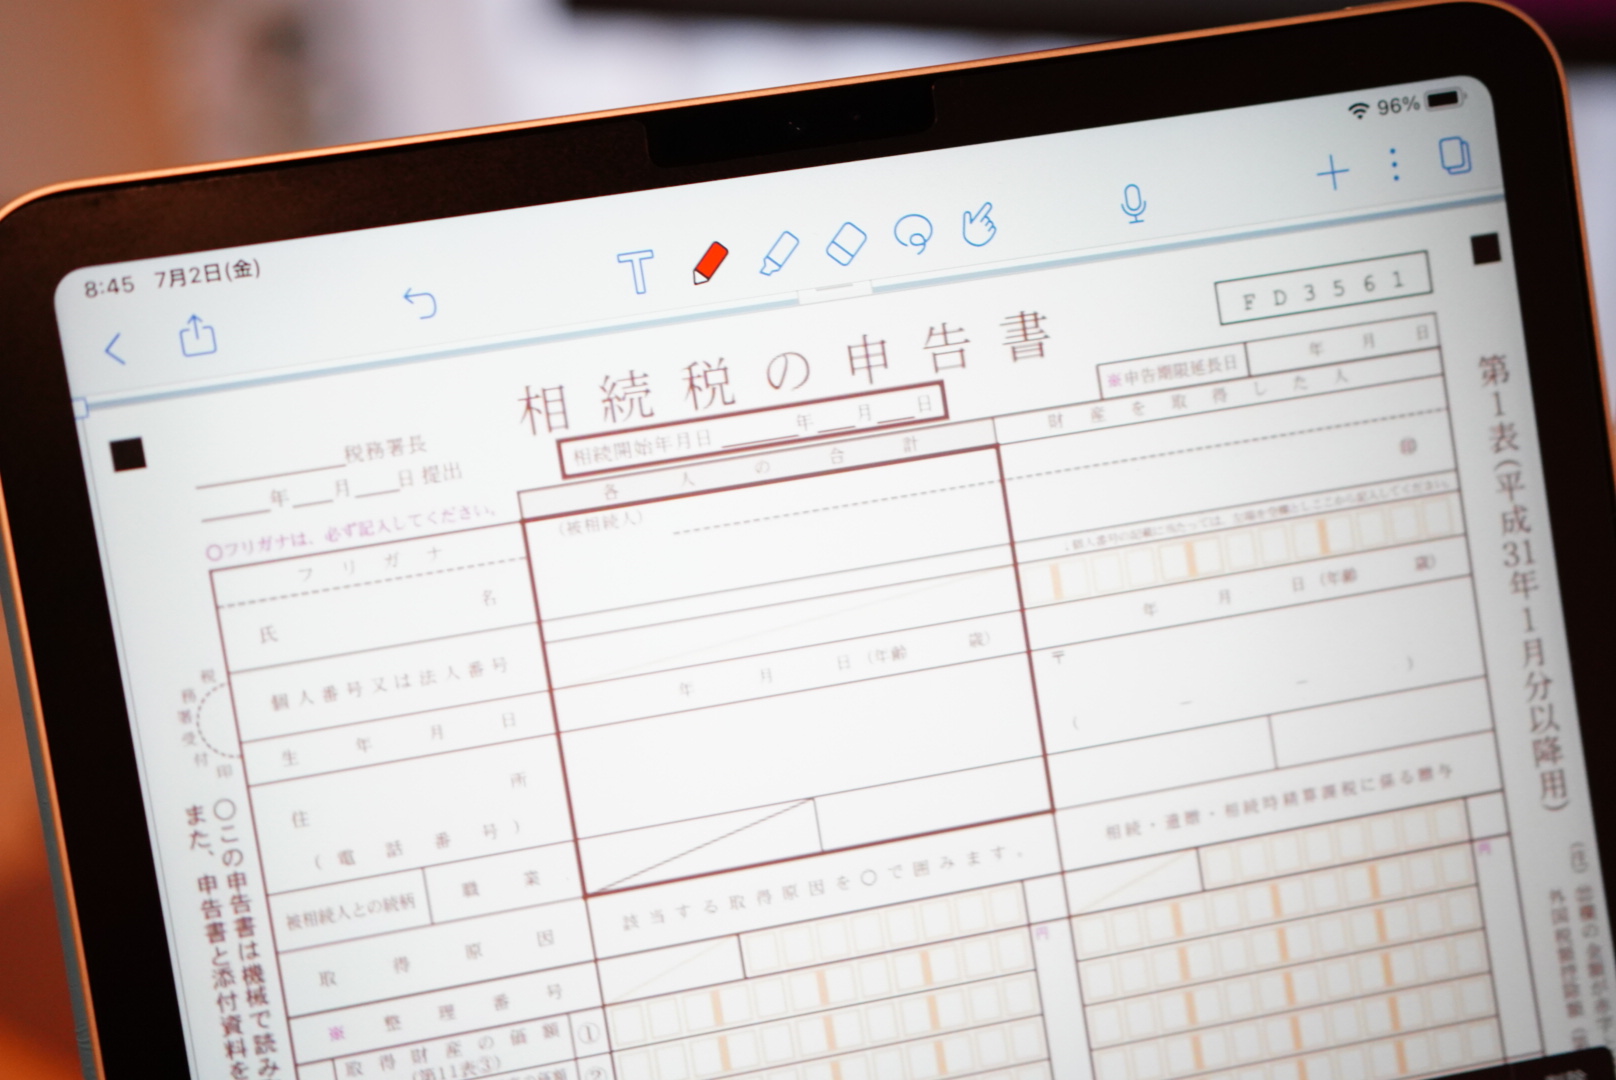
相続税の申告期限は、10ヶ月とされています。
とはいえ、相続があったことをしばらくしてから知ったというケースもあります。その場合にはどうするか、まとめてみました。
相続税の申告期限は10ヶ月
相続税の申告期限は、通常10ヶ月とされています。
申告までに遺産の分け方を決めておきたいところですが、分割が決まらなくても申告・納税期限は延びません。未分割の場合は法定相続分などに従って計算して申告し、未分割の財産には原則として小規模宅地等の特例や配偶者の税額軽減は使えません。
所得税の確定申告に比べたら、申告の期間に余裕がありますが、やることも多くそうゆっくりもしていられないというのが本音です。
通常は相続があったことはすぐにわかることがほとんどですが、必ずしもそうとは限りません。
相続があったことを後から知ることもある
おひとりさまの相続だと、亡くなったのがいつだったのかがはっきりわからないことがあります。
戸籍謄本を見ると、推定時刻で「令和3年7月2日頃」というような記載されていることがあります。
正確な相続開始の日がわからないのです。
その5日後に訪問介護支援センターの方から連絡をもらって、そこではじめて相続があったことを知るというケースもあります。
ときには、もっと後で気づくこともあるでしょう。
そのようなケースでは、申告期限はどうなるのでしょうか。
知ってから10ヶ月以内
相続税の申告期限は、原則として「自己のために相続の開始があったことを知った日の翌日から10ヶ月以内」です。通常は亡くなったことを知った日が基準ですが、認知の裁判の確定や、相続人以外の人が遺贈を後から知った場合などは、事情によって起算日が異なります。
ですから、死亡の推定日から10ヶ月以内ではないことがあります。
たとえば、2021年7月2日ころに相続があり、それを初めて知った日が7月7日なら、原則の期限日は翌2022年5月7日です。ただし、この日は土曜日なので、申告・納税期限は5月9日(月)になります。
もっとも、それより前に申告できればいいのですが、しばらくしてから相続に気づくということもあります。
該当しそうな場合は、いつ、どのように相続の開始を知ったのかを整理し、連絡記録などを残して税務署に相談しておきましょう。
税務署への連絡や説明文書を出すだけで期限が延びるわけではありません。実際に相続の開始を知った日など、法令上の起算点に基づいて期限を確認する必要があります。
相続の開始を知っていたのに、相続税の制度や申告義務を知らなかったというだけで、期限を後ろへずらせるわけではありません。「相続人になった事実をいつ知ったか」と、単に税法を知らなかった場合とは分けて確認しましょう。







