
相続税がかかるのかどうかわからないというケースは多いと思います。
相続があったときに相続税がかかるかどうかをざっくりチェックする方法についてまとめてみました。
相続税がかかるかどうか?
※2026年10月22日部分確認:以下の評価・贈与等の制度説明を一部補足しています。記事全体の更新ではありません。
財産の総額が大きくても、債務や非課税枠、特例などによって税額は変わります。総額だけでは、相続税がかかるかどうかわからないケースもあるでしょう。
都心であれば、自宅と株式や預金などで相続税がかかることもあります。財産の数で決まるわけではないのです。
そういう場合、ざっくりでもいいので相続税がかかりそうかどうかをチェックしてみることが大事です。
申告と納税の期限は、原則として相続の開始があったことを知った日の翌日から10ヶ月以内です。土日・祝日などに当たる場合は、その翌開庁日になります。
それまでにやることは多々あり、早めに動くことが欠かせません。
税務署から案内が来るかどうかを、申告が必要かどうかの判断基準にはしないようにしましょう。
申告期限は案内の到着日から数えるものではありません。相続があってから早めに計算してみましょう。まずは、じぶんでざっくり計算してみることもおすすめです。
相続税がかかるケースは?
相続税がかかるかどうかの計算は次のように考えます。
- 相続財産+(生命保険金・死亡退職金などの)みなし相続財産+生前贈与の財産
- 債務・葬式費用
- 上記の差額(①ー②)
上記の「生前贈与」は、すべての贈与ではなく、相続税に加算する対象の贈与です。また、生命保険金・死亡退職金などの非課税額は要件を確認して差し引きます。このように計算した「純財産」を基礎控除額と比べます。小規模宅地等の特例を使う前の額で、申告が必要かを確認しましょう。
まとめると、
- 純財産>基礎控除額→相続税がかかる可能性大
- 純財産≦基礎控除額→相続税がかからない可能性大
ということです。ただし、小規模宅地等の特例や配偶者の税額軽減で税額がゼロになる場合には、特例や軽減を受けるための申告が必要です。
基礎控除額は「3,000万円+600万円×法定相続人の数」で計算されます。
たとえば、相続人が2人なら基礎控除額は4,200万円。相続人が3人なら4,800万円というイメージです。
相続税がかかるかをざっくりチェックするには?
じぶんでざっくり計算するために次のようなことをチェックしてみましょう。
不動産
土地は、相続があった年の路線価図や評価倍率表を確認します。路線価のある地域では、路線価に土地の形状などの補正と面積を反映する路線価方式、路線価のない地域では、固定資産税評価額にその地域の倍率を掛ける倍率方式で評価します。
固定資産税の課税明細書は財産を拾い出すのに役立ちますが、全国一律に1.1倍や1.2倍すれば安全、というわけではありません。基礎控除額に近い場合は、概算だけで申告不要と決めないようにしましょう。
自用の家屋は、原則として固定資産税評価額で評価します。ただし、2024年1月1日以後に相続した一定の居住用分譲マンションは、土地・家屋とも区分所有補正率による調整が必要な場合があります。
どちらも貸している場合には減額割合があります。
株式
上場株式は、原則として相続があった日の終値と、その月・前月・前々月の終値の月平均額を比べ、最も低い価額で評価します。取引のない日や権利落ちなどは別の調整が必要です。
投資信託は種類によって評価方法が異なります。一般の投資信託は相続日に解約した場合の受取額をもとにし、上場しているものは上場株式に準じるなど、証券会社に相続日時点の評価資料を確認しましょう。
ざっくりなら3ヶ月毎に届く「取引残高報告書」でもいいでしょう。
中小企業の株は評価がむずかしいので、ひとまずおいておき、税理士に計算してもらうのがいいでしょう。
生命保険金
生命保険金は、亡くなった人が保険料を負担していた部分が相続税の対象です。入金の有無だけで判断せず、契約内容と支払額を確認します。
相続人が受取人の場合には非課税枠があります。相続を放棄した人や相続人以外の受取人には、この非課税枠は使えません。
非課税金額は「500万円×法定相続人の数」で計算します。生命保険金と後述する死亡退職金それぞれに非課税金額があります。ただし、この人数は、相続放棄があっても放棄がなかったものとして数えます。放棄した人自身が非課税枠を使えるという意味ではありません。
相続開始時にまだ保険事故が発生していない契約で、亡くなった人が保険料を負担していたものは、「生命保険契約に関する権利」として相続税の対象になる場合があります。原則として相続時の解約返戻金をもとに評価し、前納保険料などの加算・源泉徴収税額の調整も確認します。単に死亡保険金が未入金という場合とは区別し、同じ契約を二重に計上しないようにしましょう。解約返戻金のない掛捨保険は評価しません。
死亡退職金
退職金は勤務先から払われるもの以外にも、亡くなったことで小規模企業共済からもらう共済金があれば、それも含めます。
相続人が受け取る死亡退職金にも、生命保険金とは別に「500万円×法定相続人の数」の非課税枠があります。相続人全体での枠であり、1人ずつこの金額を引くわけではありません。相続を放棄した人や相続人以外の受取人には使えません。この枠の人数も、相続放棄がなかったものとして数えます。
生前贈与
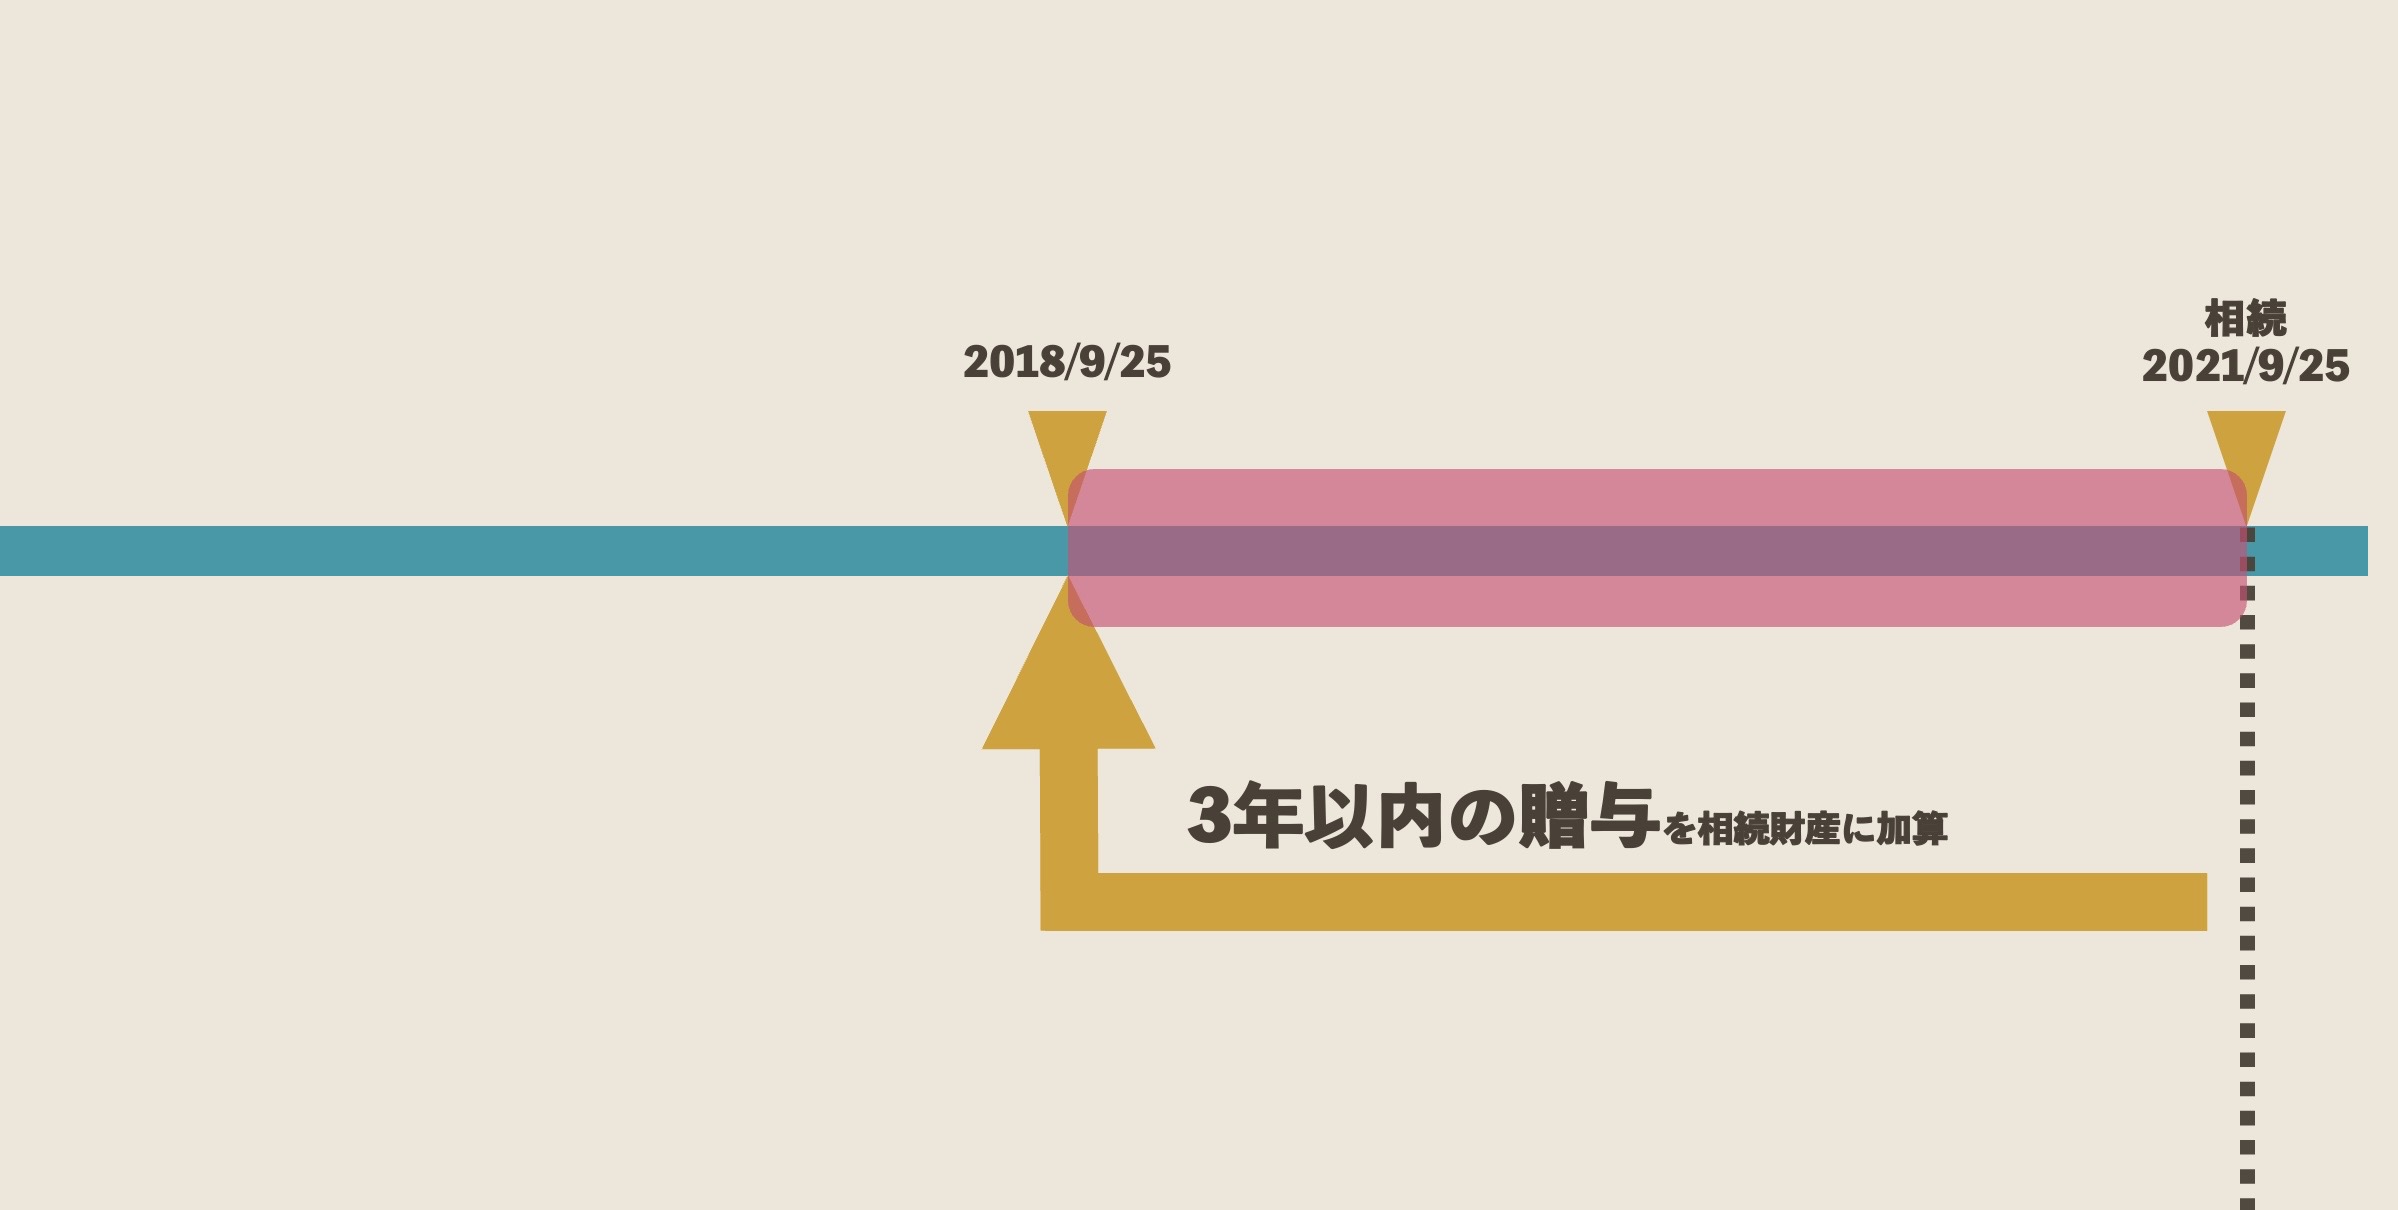
亡くなった人から相続や遺贈などで財産をもらった人は、その人から受けた暦年課税の贈与のうち、加算対象期間内のものを相続税の計算に含めます。
2026年末までに始まる相続は死亡前3年以内、2027年から2030年までは2024年1月1日から死亡日まで、2031年以後は死亡前7年以内です。延長された3年超の部分は、年ごとではなく総額100万円まで加算しません。
相続時精算課税を選んだ贈与は、原則として何年前のものでも合算します。ただし、2024年以後の贈与は、贈与を受けた年ごとに年110万円の基礎控除を差し引いた残額を加算します。同じ年に複数の特定贈与者から受けた場合、110万円を各贈与者の贈与額に応じてあん分します。2023年以前の贈与にはこの基礎控除はありません。贈与税を計算するときの2,500万円の特別控除は、相続税に加算する財産額からは差し引きません。
加算する財産は、原則として贈与時の価額で計算します。
贈与で財産をもらった人、全員に確認しておきます。通帳から振り込み履歴などを確認するのも手です。
債務・葬式費用
相続人や遺言で包括的に財産をもらう人(全体の1/4を遺贈するというように割合で指定された遺言)は亡くなった方の債務や葬式費用は相続財産からマイナスできます。
債務はもれなくチェックしましょう。
差し引ける債務は、亡くなった時に現に存在し、確実と認められる本人の借入金や未払金などです。死亡時に金額が確定していることだけで判定するものではありません。本人に課される所得税などで、死亡後に相続人が納めることになった税金は、死亡時に税額が未確定でも差し引ける場合があります。相続人自身の責任による延滞税・加算税などは対象外です。
葬式費用は債務そのものではありませんが、一定の範囲で相続財産から差し引けます。葬式の読経料などのお布施も対象です。領収書がない場合は、支払先・日付・金額・内容を記録しておきましょう。香典返しや墓石・墓地の購入費用、初七日などの法事費用は対象外です。
ということでざっくりまとめてみました。相続があったら早いうちに計算してみましょう。