
贈与税の計算方法には、暦年贈与課税と相続時精算課税があります。
ただ、相続時精算課税は基本おすすめしていません。
これは2021年に公開した当時の考えです。2024年以後の贈与には年110万円の基礎控除ができたため、以下では当時の見解を残しつつ、制度の変更点を補っています。
相続時精算課税とは?
贈与税の計算方法には、暦年課税と相続時精算課税の2パターンがあります。
暦年課税は、年間110万円までの贈与なら贈与税がかからないとされています。
これはなんとなく聞いたことがあるかもしれません。
いっぽうで、相続時精算課税はそれほど知られていません。
- 原則として、贈与する年の1月1日時点で60歳以上の父母や祖父母などからの贈与であること。
- もらう人は同年1月1日時点で18歳以上で、贈与者の直系卑属である推定相続人、または孫であること。
というのが基本の条件です。18歳の要件は2022年4月1日以後の贈与に適用されます。選ぶ年の翌年2月1日から3月15日までに「相続時精算課税選択届出書」と必要書類を提出します。贈与額が基礎控除以下でも、初めて選ぶときの届出は必要です。贈与者ごとに選択する制度です。
2024年1月1日以後の贈与では、年110万円の基礎控除を差し引き、さらに特別控除の残額を差し引いた金額に20%をかけて贈与税を計算します。特別控除は贈与者ごとに累計2,500万円で、使うには期限内申告が必要です。
相続時精算課税を選んでいる複数の贈与者から同じ年にもらう場合、基礎控除は合計110万円を、各贈与者からの贈与税の課税価格に応じてあん分します。贈与者ごとに110万円ずつ使えるわけではありません。2023年以前の贈与には、この基礎控除はありません。
その後は文字通り、相続時点で仮払した贈与税を相続税で精算するカタチになります。
相続時精算課税は贈与から長い期間がたっても精算する
相続税の計算の対象になる範囲も違います。
暦年課税では、相続などで贈与者から財産を取得した人について、一定期間内の贈与を贈与時の価額で相続税の計算に加えます。2026年末までの相続なら相続開始前3年以内です。
2027年から2030年の相続では2024年1月1日から亡くなった日まで、2031年以後の相続では相続開始前7年以内となります。延長された3年超の部分は、総額100万円まで加算しません。
いっぽう、相続時精算課税には、暦年課税のように贈与から一定年数が過ぎれば加算しなくなるという区切りはありません。ただし、2024年以後の贈与では、年ごとの基礎控除に当たる部分は相続税の計算に加えません。
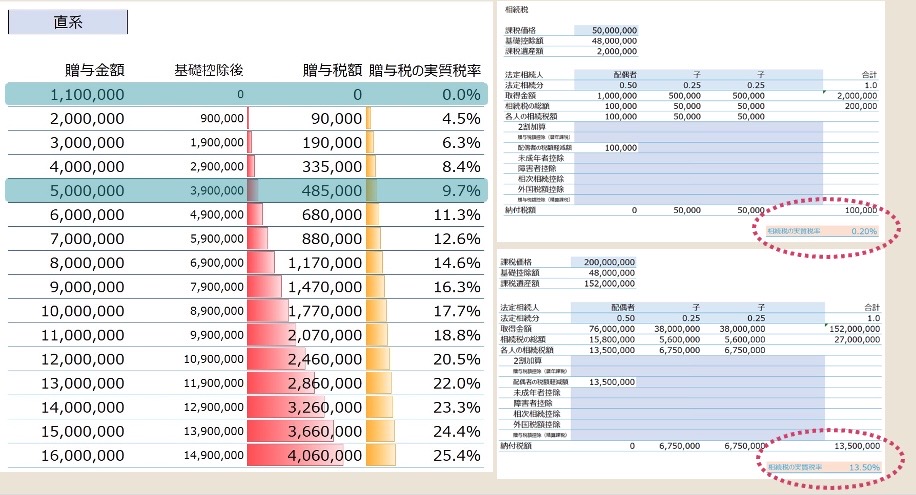
相続税と贈与税をあわせての節税を考えたとき、暦年課税であれば、贈与税の実効税率<相続税の実行税率であれば、贈与税で完結させることで、節税になります。
相続時精算課税では、贈与者が亡くなったときに、対象となる贈与財産の価額を相続税の計算に加えます。2023年以前の贈与は原則として贈与時の価額、2024年以後の贈与は各年の贈与時の価額の合計から、その年の基礎控除額を差し引いた残額です。
2,500万円の特別控除は、この相続時の加算額から差し引くものではありません。年110万円の基礎控除とは役割が違います。また、加算することと、相続税を実際に払うことも別です。相続税の基礎控除なども反映して税額を計算します。
相続時精算課税は一度選ぶと取消しができない
相続時精算課税をおすすめしない1番の理由は、一度選ぶと取消しができないという点。
長い人生で当初の考えと変わることはあるものです。
ただ、相続時精算課税を一度選んでいると「やっぱり暦年課税で」ということはできません。
「身動きがとりにくくなる」
それが相続時精算課税をおすすめしない1番の理由です。
ただ、ときには、相続時精算課税を選ぶことがいい場面もあるので、わからなければ税理士に相談してみるのもおすすめです。







